





Non classé

Crédit Mutuel vs Arkéa : la « guerre civile » bancaire

Capture d’écran 2018-06-17 à 16.42.34.png

Le conflit opposant la banque régionale Crédit Mutuel Arkéa à l’organe central du groupe mutualiste a conduit à une impasse. Le groupe brestois revendique un modèle d’ETI de la banque ancré dans les territoires et plus agile : il est prêt à renoncer à la marque Crédit Mutuel et à se désaffilier de l’ensemble. La perspective d’un divorce à la bretonne inquiète les autorités bancaires et Bercy pour l’instant dans le rôle de spectateurs.

« Quel feuilleton ! C’est « Baron noir » au pays des banques mutualistes ! » se régale un observateur averti du secteur financier. Des menaces de destitution, des procès en tous sens, des accusations de « putsch » et de « OPA hostile », des manœuvres et péripéties quasi quotidiennes : depuis quatre ans, et singulièrement depuis dix-huit mois, c’est l’escalade, verbale et judiciaire, entre Crédit Mutuel Arkéa, banque régionale brestoise, également implantée dans le Sud-Ouest et le Massif central, et la Confédération nationale du Crédit Mutuel (CNCM), l’organe central du groupe mutualiste. Une guerre intestine, alimentée d’échanges acrimonieux et comminatoires par voie de presse, qui détonne avec l’esprit mutualiste, fondé sur l’entraide et le respect.

Acteur majeur de notre paysage bancaire, le Crédit Mutuel est le numéro quatre français de la banque de détail avec plus de 11 millions de clients particuliers (29 millions en comptant les filiales de services et à l’étranger). Sa marque est la préférée des Français dans l’univers de la banque, selon le baromètre Posternak-Ifop. Mis au défi de renoncer à cette marque ou de rentrer dans le rang, les dirigeants d’Arkéa, qui réclament plus d’autonomie, ont répondu « chiche ! » et organisé un vote « politique » en avril : un plébiscite à 94% en faveur de l’indépendance, auprès de 2.900 administrateurs de caisses locales, eux-mêmes élus par 1,5 million de « sociétaires ». Des clients copropriétaires que l’on a peu entendus jusqu’ici.

—
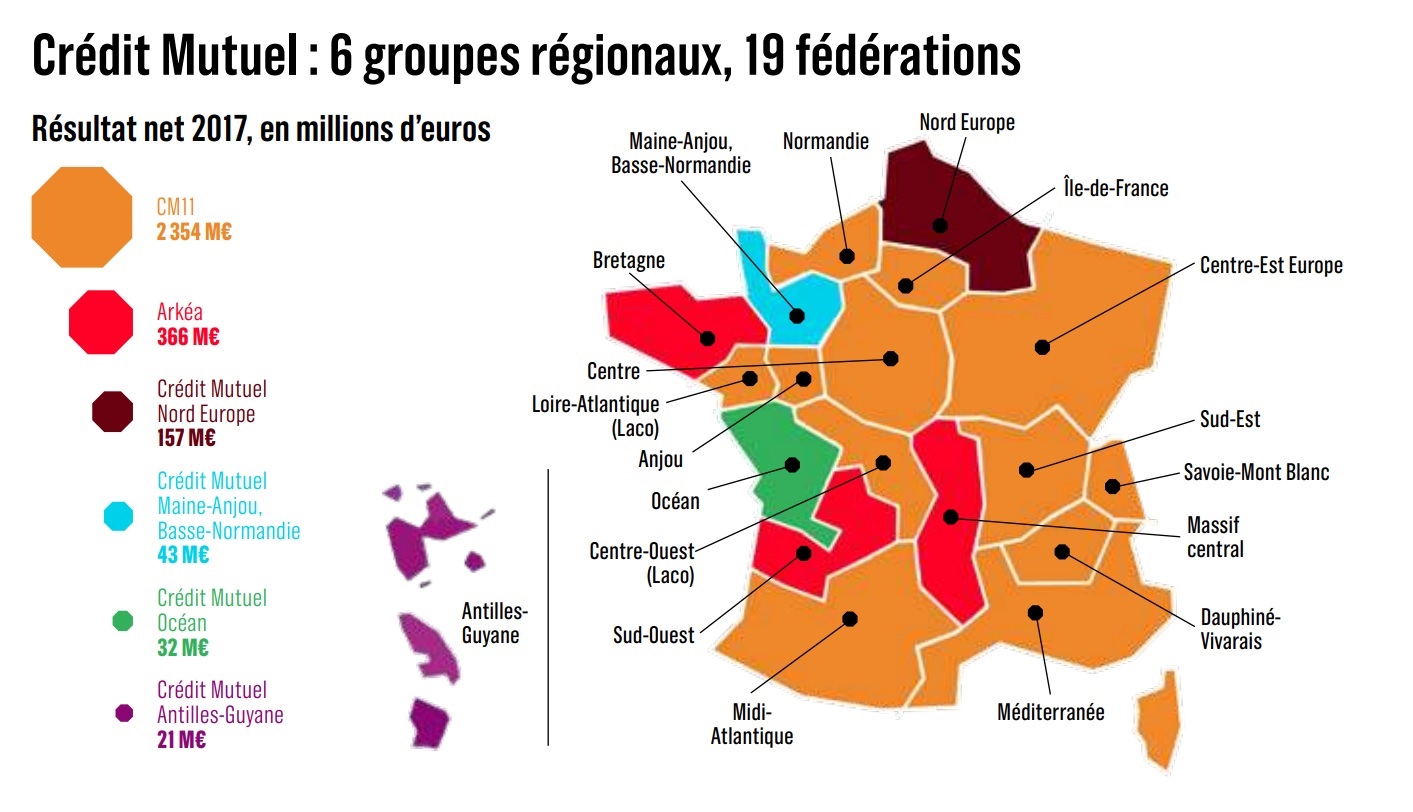
Crédit Mutuel : 6 groupes régionaux, 19 fédérations

[Cliquez sur la photo pour l’agrandir]

—

Dans cette saga à rebondissements, il y a les sécessionnistes de l’Ouest contre les unionistes de l’Est, les rebelles contre les légitimistes, les « agiles » coqueluches des startups contre les « tradi », qui ne plaisantent pas avec la « discipline fédérale » et l’intégrité territoriale. Vu de Relecq-Kerhuon, aux portes de la rade de Brest, où se trouve le siège de Crédit Mutuel Arkéa, c’est l’histoire d’un irréductible bastion de Bretons résistant à la volonté « centralisatrice » d’un acteur dominant, le strasbourgeois CM11-CIC, le plus puissant des groupes régionaux du Crédit Mutuel (à lui seul 80% des bénéfices), dont le président, Nicolas Théry, dirige aussi l’organe central.

Il y a dans cette bataille un peu d’Astérix contre les Romains, de Brexit, de Catalogne et de Bonnets rouges, pimentée d’ingrédients explosifs : des enjeux de développement économique, de concurrence, d’emplois, de forts antagonismes culturels et des ambitions personnelles exacerbées. Sans oublier des pouvoirs publics restés longtemps spectateurs des déchirements très médiatiques des deux camps, menés par deux énarques influents : Jean-Pierre Denis, le président d’Arkéa, ex-proche collaborateur de Jacques Chirac à Paris et à l’Élysée ; Nicolas Théry, président du CM11-CIC et de la CNCM, ami de la directrice générale du Trésor, Odile Renaud-Basso, et familier du gouverneur de la Banque de France, François Villeroy de Galhau – avec lequel il travailla au cabinet de DSK à Bercy -, deux acteurs clés dans ce bras de fer. « C’est le côté Closer de la banque française, ça remet un peu de piquant », sourit une des parties prenantes.

Une banque de taille moyenne «  plus agile »

La tension est montée à son paroxysme mi-mai, lorsque l’assemblée générale du Crédit Mutuel Arkéa a donné aux dirigeants l’autorisation de décréter la « sortie unilatérale » de l’ensemble mutualiste. Arkéa peut-il décider cette « désaffiliation » de son propre chef ? Non, car il lui faut un agrément bancaire pour exercer, et les régulateurs lui intiment de reprendre le dialogue avec l’organe central, afin de régler toutes sortes de conséquences juridiques, financières et de gouvernance à ce divorce inédit.

« Nous sommes entravés dans notre liberté d’agir, ce qui nous oblige à rechercher l’indépendance », justifie Ronan Le Moal, le directeur général d’Arkéa.

Ce projet relève « de l’aventurisme lourd de risques pour les sociétaires et salariés du Crédit Mutuel Arkéa et pour le mutualisme », met en garde la Confédération nationale, dont le rôle est d’assurer « la défense des intérêts collectifs, la protection et la promotion de la marque Crédit Mutuel et la cohérence prudentielle du groupe ».

Banque de taille moyenne à l’échelle européenne, Arkéa argue que ses bons résultats « ne doivent absolument rien au reste du Crédit Mutuel ». Alors que le gouvernement vante les mérites des entreprises de taille intermédiaire (ETI), créatrices d’emploi, Arkéa revendique un modèle d’ETI de la banque, ancré dans ses territoires. La plus grosse de ses fédérations, le Crédit Mutuel de Bretagne, se revendique « bancassureur de plus d’un Breton sur deux ».

Lire aussi : Crédit Mutuel Arkéa défend son modèle d’ETI de la banque

Les milieux économiques bretons, dans lesquels la banque joue un rôle majeur, sont tous derrière Arkéa, tout comme de nombreux élus, de droite et de gauche. Le député LR des Côtes-d’Armor, Marc Le Fur, également vice-président de l’Assemblée nationale, défend « ce groupe singulier dans le paysage bancaire, c’est le seul de sa taille où les décisions ne sont pas prises à Paris. »

« En tant qu’élu breton, je suis attaché à ce que l’on garde un centre de décision bancaire dans la région. Nous en avons déjà perdu, avec la Banque de Bretagne par exemple », qui a été rachetée en 1989 par BNP Paribas.

Un collectif de salariés pro-indépendance va jusqu’à parler de « lutte contre son annexion par un groupe bancaire international » et invoque une menace pesant sur plusieurs milliers d’emplois, « 4.500 directs et indirects » pour un groupe employant près de 10.000 personnes, « en cas de centralisation, par doublons, optimisations, synergies ».

Dans le contexte de transformation numérique qui bouscule le secteur, confronté à de nouvelles concurrences, venues des startups de la finance, les Fintech, ou des géants du Web (Amazon, Google, etc.), Arkéa estime que sa taille intermédiaire lui confère « des qualités de souplesse, d’agilité, de vitesse de transformation, peut-être aussi de proximité avec le marché ». Cette taille serait un atout pour mieux s’adapter et se transformer, par rapport aux « gros ensembles centralisés, très chargés en agences physiques ». Contrainte par le principe de territorialité, qui l’empêche d’aller se développer en dehors de son périmètre sur les terres d’autres fédérations du Crédit Mutuel, Arkéa a investi très tôt dans le digital et dans les Fintech, ce qui lui a permis de se bâtir la réputation d’une banque innovante et en avance dans sa transformation : le groupe a d’ailleurs reçu le soutien de grandes figures del’écosystème numérique français, la French Tech.

Une banque « solide » selon Moody’s

À l’heure des fusions et rapprochements des établissements bancaires, sous le poids des contraintes prudentielles et d’un contexte de taux d’intérêt bas incitant à la mutualisation des investissements, Arkéa refuse cette centralisation poussée par la réglementation européenne. Peut-elle continuer à prospérer en solo ? Avec ses 4,6 millions de clients, « Arkéa n’est pas une petite banque, nous sommes au sixième rang en France et l’équivalent de la sixième banque britannique ou espagnole », martèle le groupe. En Europe, où l’on compte environ 3.000 banques, dont plus d’une centaine suivie par la BCE, son total de bilan de 128 milliards d’euros la classe dans les 50 premières banques.

« La viabilité du Crédit Mutuel Arkéa dans un scénario de séparation demeure encore à vérifier », avait estimé en janvier l’ancien gouverneur de la Banque de France, Christian Noyer.

Ce qui fait bondir à Brest, où l’on s’insurge :

« Qui aurait le culot de dire qu’Arkéa ne peut pas tenir debout tout seul ? »

L’an dernier, le groupe a dégagé 428 millions d’euros de bénéfice net pour un produit net bancaire de 2 milliards d’euros. C’est six fois moins que son rival de l’Est, CM11-CIC. « Arkéa est la banque la plus capitalisée de France », se targue le groupe breton, qui affiche un ratio de fonds propres CET1 (Core Equity Tier 1) de 18,5%, « parmi les meilleurs d’Europe », et supérieurs aux grandes banques françaises cotées en Bourse.

« Arkéa est une banque solide. Elle présente une très bonne liquidité et elle est assez peu dépendante des marchés financiers », confirme Yasuko Nakamura, analyste senior à l’agence de notation de crédit Moody’s.

« Sa solvabilité est solide. Sa notation intrinsèque est donc très bonne à Baa1, au même niveau que Groupe Crédit Agricole ou BNP Paribas, un cran de plus que Société Générale, et un cran de moins que Groupe Crédit Mutuel, qui a la meilleure notation intrinsèque parmi les grandes banques françaises », précise-t-elle.

En ajoutant :

« Arkéa est une banque de taille moyenne, qui croît et se diversifie, dont les résultats sont tirés par l’assurance, et qui fonctionne déjà de manière très autonome. »

En effet, le groupe breton possède sa propre informatique et sa centrale de refinancement. Il conçoit en interne ses produits de banque et d’assurance, a ses propres filiales de crédit à la consommation, de banque privée, sa salle de marchés, sa banque en ligne (Fortuneo) : toutes des concurrentes d’autres filiales du Crédit Mutuel.

Perte de la marque, le vrai prix du divorce

Une sortie du giron du Crédit Mutuel aurait des conséquences financières, en particulier elle augmenterait son coût de refinancement : les agences Standard & Poor’s et Moody’s ont prévenu que la perte d’accès au mécanisme de solidarité existant entre les membres du groupe mutualiste devrait lui faire perdre plusieurs crans de notation.

« Sa note à long terme est Aa3. Si elle était dégradée, de deux ou même trois crans suite à la séparation, la note long terme demeurerait dans la catégorie simple A, ce qui n’est pas une note faible », relève encore Yasuko Nakamura.

Arkéa estime avoir la capacité d’absorber ce surcoût, qui représenterait environ 1% de son résultat net annuel. Si la note de l’ensemble Crédit Mutuel ne serait a priori pas affectée par un départ d’Arkéa, il y a un enjeu symbolique pour le groupe mutualiste français, qui perdrait trois ou quatre rangs dans le classement des banques européennes par total de bilan, où elle pointe actuellement à la quatorzième place, devant la suisse UBS et l’espagnole BBVA. Son produit net bancaire serait aussi dégonflé des 2 milliards d’Arkéa.

Le vrai coût du divorce sera la perte de la marque, un prix qu’Arkéa s’est résolu à payer. Le groupe breton avait pris des libertés avec le logo du Crédit Mutuel, transformant les trois ronds en un triskèle celtique stylisé : la Confédération nationale l’avait attaqué pour contrefaçon. Arkéa avait aussi tenté d’ouvrir des agences à Paris, sur les terres du Crédit Mutuel d’Île-de-France (fédération faisant partie de CM11-CIC). La séparation lui permettrait de s’affranchir de ce carcan territorial, en inventant « un modèle de banque différente, en combinant une offre physique et digitale », imagine-t-on déjà à Brest.

logo Arkéa credit mutuel

[Les deux logos]

La Confédération prévient que d’autres fédérations pourraient venir la concurrencer sur ses terres, une menace peu prise au sérieux en raison du sentiment d’appartenance breton très fort. Arkéa lui-même n’est cependant pas à l’abri de forces sécessionnistes : la petite fédération du Massif central a décidé de rejoindre le groupe CM11-CIC. Le futur groupe s’appellera Arkéa, mais il prévoit d’adopter « une nouvelle marque qui résonnera banque coopérative et territoriale » pour ses fédérations de Bretagne et de Nouvelle-Aquitaine. Du moins, si les discussions avec les régulateurs aboutissent. Le gouvernement ne veut pas changer la loi au motif qu’il y aurait un risque de contagion. Cette posture à la Ponce Pilate a plutôt exacerbé ce conflit qui ne prend pas la voie du divorce par consentement mutuel. Arkéa affirme qu’il sera mutualiste. Dans l’esprit et la gouvernance, si ce n’est par les statuts.

___

ENCADRÉ 1/2

Un duel entre énarques

Le conflit entre le Crédit Mutuel et Arkéa, c’est aussi la confrontation de deux hommes, énarques, venus sur le tard à la finance. Deux premiers de la classe déterminés, dont les divergences transparaissent jusque dans leur style et leur parcours.

JEAN-PIERRE DENIS | Président du groupe Crédit Mutuel Arkéa et président du Crédit Mutuel de Bretagne

  • Né en 1960 dans le Finistère. Marié, père de 4 enfants.
  • Diplômé de HEC et ancien élève de l’ENA, promotion Montaigne (celle de Nicolas Dufourcq, Alexandre de Juniac et Denis Olivennes), maîtrises en droit et en sciences économiques.
  • Inspecteur des finances.
  • Directeur adjoint du cabinet de Jacques Chirac à la mairie de Paris, de 1992 à 1995.
  • Secrétaire général adjoint de l’Élysée sous Jacques Chirac, de 1995 à 1998.
  • À la Compagnie Générale des Eaux (qui deviendra Vivendi), il devient Pdg de Dalkia de 1999 à 2003.
  • Président de l’Anvar, puis d’Oséo.
  • Rejoint le Crédit Mutuel Arkéa (2007), dont il devient président du directoire en 2008.
  • Trésorier de la Ligue de football professionnel (2005-2016), dont il fut président par intérim en 2016.
  • Administrateur de Kering et de Nexity.
  • Rémunération annuelle totale : 1,5 million d’euros.

NICOLAS THÉRY | Président de la Confédération nationale du Crédit Mutuel et président du groupe Crédit Mutuel CM11-CIC

  • Né en 1965 dans le Nord. Vit maritalement, père de 3 enfants.
  • Diplômé de Sciences Po Paris (mention « lauréat ») et ancien élève de l’ENA, dont il sort major de sa promotion Liberté-Égalité-Fraternité (celle de Jean-François Copé, Nicolas Dupont-Aignan et Pierre Louette).
  • Inspecteur des finances.
  • Conseiller au cabinet de Dominique Strauss-Kahn à Bercy, de 1997 à 1999.
  • Rejoint Nicole Notat à la CFDT comme secrétaire confédéral chargé des affaires économiques (2000-2002).
  • À la Commission européenne, d’abord directeur de cabinet de Pascal Lamy (commissaire au Commerce), puis conseiller principal à la Direction générale des entreprises et directeur à la Direction générale de l’environnement, de 2002 à 2008.
  • Rejoint le Crédit Mutuel aux Assurances du Crédit Mutuel (ACM), en 2009.
  • Remplace Michel Lucas à la présidence de la Fédération Centre Est Europe (FedCEE) et de la Confédération nationale du Crédit Mutuel (CNCM), en 2014.
  • Rémunération annuelle totale : 750.000 euros.

___

ENCADRÉ 2/2

Les chiffres clés du Crédit Mutuel Arkéa

2002 : date de création
4,5 millions de clients
1,5 million de sociétaires copropriétaires du groupe
128 milliards d’euros de total de bilan
9.900 salariés
2,09 milliards d’euros de produit net bancaire
428 millions d’euros de bénéfice net

Non classé

Arkea. La banque veut rester dans un schéma coopératif

Capture d’écran 2018-06-15 à 19.51.30.png

Lors d’une soirée organisée par Paris Breizh Media, Jean-Pierre Denis a démenti vouloir, à terme, ouvrir le capital de la banque.

« On sait ce que donne la centralisation. » Et ça, le président d’Arkea n’en veut pas. Le dernier mot doit rester à Brest. Lors d’un débat organisé par l’association Paris Breizh Media, Jean-Pierre Denis a de nouveau plaidé en faveur du divorce avec le Crédit Mutuel auquel les 331 caisses de Bretagne, du Massif central et du Sud-Ouest appartiennent aujourd’hui. Une volonté de prendre le large conditionnée au feu vert des autorités bancaires européennes et à la résolution de multiples recours devant les tribunaux.

Un shéma coopératif

Cette nouvelle banque devrait s’inscrire dans un schéma coopératif avec une organisation en caisse locales elles-mêmes détenues par les coopérateurs. « Pas question d’ouvrir le capital. Et le projet de cotation évoqué par certains est absurde. Nous croyons à un modèle de taille intermédiaire », insiste-t-il.Il n’en dira pas plus. Le contenu détaillé étant réservé aux autorités de tutelle. Rien non plus sur le calendrier.

« Préserver l’entreprise »

« L’aventure, ce serait l’intégration. Nous agissons ainsi pour préserver la substance de l’entreprise », insiste Jean-Pierre Denis qui dénonce le cadre réglementaire mis en place depuis 2013 par les autorités de régulation bancaires européennes. Pour le président d’Arkea, les organes centraux du Crédit Mutuel sont ainsi renforcés. « Je ne veux pas rendre de comptes à un organe central dirigé par des concurrents », a-t-il rappelé. Reste maintenant à démêler un écheveau compliqué sur le plan financier et administratif.

Ouest-France.

Non classé

Crédit Mutuel : Arkéa choisit le rugby pour renforcer sa marque

Capture d’écran 2018-06-13 à 14.54.26

En devenant, pour 5 ans, sponsor maillot de l’Union Bordeaux Bègles, équipe de rugby du Top 14, le groupe Arkéa compte faire connaître son nom dans le Sud-Ouest, sur fond de divorce avec la Confédération du Crédit Mutuel.

La nouvelle a été officialisée jeudi 7 juin : Arkéa devient, pour 5 ans, un partenaire majeur de l’Union Bègles Bordeaux. Dès la saison prochaine, la marque prendra place au centre du maillot que les joueurs de l’UBB porteront sur les terrains du Top 14, l’élite du rugby professionnel français.

Un coup d’éclat, qui va lui permettre « de renforcer sa présence en Nouvelle Aquitaine, une région dans laquelle il est déjà bien implanté depuis longtemps auprès des particuliers, des entreprises et des acteurs du développement régional », a expliqué son président, Jean-Pierre Denis, cité dans un communiqué. Arkéa est en effet présent dans la région par l’intermédiaire du Crédit Mutuel du Sud-Ouest, un de ses réseaux de banque de détail, qui y compte environ 400 000 sociétaires et clients.

Le rugby après le foot et le vélo

Ce n’est pas la première fois que le groupe bancaire basé à Brest investit dans le sponsoring sportif. Son réseau bancaire breton, le Crédit Mutuel de Bretagne, est très présent dans le football professionnel, en tant que partenaire des clubs phares de la région, Rennes, Guingamp, Lorient et Brest. Sa banque en ligne est, elle, sponsor principal d’une équipe cycliste professionnelle, Fortuneo-Samsic, qui compte notamment dans ses rangs Warren Barguil, meilleur grimpeur du dernier Tour de France.

Cette fois, toutefois, le groupe a choisi de mettre en avant, non pas ses marques commerciales connues du grand public, mais le nom du groupe, Arkéa. Faisant du même coup l’impasse sur le Crédit Mutuel, pourtant la marque bancaire préférée des Français. Ce sera encore le cas, prochainement, dans la voile, puisqu’Arkéa a en projet d’armer, sous son nom, un bateau pour le Vendée Glode 2020.

L’adieu probable au Crédit Mutuel

Un choix qu’il est difficile de ne pas mettre en relation avec la volonté d’Arkéa de couper les ponts avec la Confédération nationale du Crédit Mutuel (CNCM) et la puissante fédération de l’est, le groupe CM11. Des velléités d’indépendance qui, si elles aboutissent, auront en effet pour conséquence probable de faire perdre à Arkéa le droit d’utiliser la marque « Crédit Mutuel ».
En savoir plus sur https://www.cbanque.com


Non classé

Pour les startups, il faut sauver Crédit Mutuel Akéa, « la banque de l’audace »

Capture d’écran 2018-06-08 à 20.56.24.png

Au-delà de son fief breton, la banque régionale a reçu, dans son combat pour l’indépendance, l’appui d’un grand nombre d’acteurs de l’écosystème numérique français, des fonds de capital-risque aux startups de la Fintech, dans laquelle elle a investi en pionnière. Ses soutiens craignent l’affaiblissement ou la disparition d’un groupe devenu un partenaire incontournable.

Vous n’êtes peut-être pas client du Crédit Mutuel Arkéa, surtout si vous n’habitez pas la Bretagne, le Sud-Ouest ou le Massif Central, mais vous avez peut-être déjà eu recours à la plateforme de cagnotte en ligne Leetchi, à l’agrégateur de comptes Linxo ou à la banque en ligne Fortuneo. A l’étroit dans son périmètre, contraint par le principe de territorialité s’appliquant au sein de l’ensemble Crédit Mutuel qui lui interdit d’ouvrir des agences ailleurs, Arkéa s’est tourné très tôt vers le numérique, en quête de relais de croissance. Le groupe a racheté le courtier en ligne Fortuneo en 2006 et a été pionnier dans sa démarche d’ouverture au monde des startups, dès les années 2010, par le biais de partenariats, d’investissements ou d’acquisitions.

Soutien de tout l’écosystème de la French Tech

Dans son combat pour l’indépendance, tout l’écosystème de la French Tech s’est mobilisé derrière lui, des fonds de capital-risque aux startups elles-mêmes, apportant son soutien médiatique à cet acteur jugé atypique dans le paysage bancaire français. C’est « le fer de lance de l’innovation bancaire », estime Olivier Mathiot, le directeur général de Price Minister Rakuten et vice-président de l’association professionnelle France Digitale. Ces acteurs craignent l’affaiblissement ou la disparition d’un groupe devenu un partenaire incontournable.

Arkéa affirme avoir « investi plus de 103 millions d’euros depuis 2011 dans l’économie numérique. » L’an dernier, il aurait représenté 28% des montants investis dans les startups de la finance, la Fintech (un chiffre qui exclut sans doute le rachat de Compte Nickel par BNP Paribas pour une somme estimée à 200 millions d’euros).

« Nous voulons créer une sorte d’archipel de startups qui nous rejoignent, et non pas les digérer ou les intégrer », explique Ronan Le Moal, le directeur général.

« Vivier d’innovations et levier de transformations, ces Fintech permettent au Crédit  Mutuel Arkéa d’entretenir son agilité, d’élargir sa gamme de services et de rester à la pointe de la technologie et des usages des consommateurs » indique le groupe.

« La banque de l’audace »

Aux yeux de Geoffroy Guigou, le cofondateur et directeur général de Younited Credit, une plateforme de prêts à la consommation participatifs en forte croissance (appelée à l’origine Prêt d’Union), dans laquelle Arkéa a mis plusieurs millions d’euros, « c‘est la banque de l’audace, qui a eu le flair d’investir dans des Fintech avant même que ce terme ne devienne un nom commun ! Nous sommes fiers et chanceux d’avoir Arkéa à nos côtés depuis 2011. Ce sont 210 emplois créés grâce à eux. »

Le 17 mai dernier, à l’issue du rassemblement de milliers de salariés du groupe bancaire à Paris, Céline Lazorthes, fondatrice d’une des success-stories de la Fintech française, la cagnotte Leetchi et sa plateforme de paiements pour places de marchés Mangopay (rachetée par Arkéa pour environ 50 millions d’euros en 2015), est montée à la tribune installée devant le ministère de l’Economie et des Finances, à Bercy, afin d’exprimer son soutien à « ce groupe hors du commun, qui fait l’innovation en France, sans qui la croissance de Mangopay et Leetchi n’aurait pas été possible. »

La séparation, un frein à la poursuite de la politique d’investissement ?

Figure de la French Tech, éphémère présidente du Conseil national du numérique, Marie Ekeland, qui porta Critéo jusqu’à son introduction au Nasdaq, aujourd’hui à la tête du fonds Daphni dans lequel Arkéa a investi, est également montée sur scène pour défendre Arkéa, « partenaire historique de France Digitale, pilier du financement de l’économie numérique ».

« Arkéa nous voit comme un partenaire, pas comme une menace. Il sait aller à notre rythme, rapide », confie le fondateur d’une startup de la finance.

Le groupe breton est ainsi prestataire de compte de cantonnement pour le compte Nickel, de gestion des flux interbancaires pour la néobanque Morning. Arkéa prévoit de lancer sa propre néobanque autour de l’appli de paiement entre amis qu’il a rachetée l’an dernier et a créé sa propre Fintech, Nouvelle Vague, qui a conçu une appli mobile Max, un assistant vocal personnel qui propose une carte gratuite, des outils de gestion de budget et des recommandations « impartiales » sur l’assurance et l’épargne, pour « simplifier le quotidien » de ses utilisateurs. On ne connaît pas encore le nombre d’utilisateurs.

Max Fintech néobanque Arkéa

[L’application Max lancée par Nouvelle Vague, Fintech d’Arkéa]

S’il venait à devenir indépendant, Arkéa pourrait-il encore investir autant d’énergie et d’argent dans les Fintech, alors que son attention serait toute entière consacrée à un processus de séparation complexe et coûteux ? Ronan Le Moal objecte au contraire que, dans la situation actuelle, « on nous demande de rendre des comptes sur des opérations de croissance externe, on nous entrave dans notre capacité à entreprendre. On est une des rares banques en France à permettre l’ouverture de compte totalement en ligne, avec un smartphone. Il se trouve que ce serait interdit par les procédures de la Confédération », l’organe central du Crédit Mutuel.

Delphine Cuny

@DelphineCuny

Non classé

Arkéa : de « sérieux doutes » quant à la validité juridique du projet

Capture d’écran 2018-06-07 à 18.41.51.png

Accumulant revers juridique sur revers juridique, Jean-Pierre Denis s’obstine dans la quête d’indépendance d’Arkéa. Problème : le patron de l’entité bretonne n’est manifestement pas en mesure de présenter un projet fiable aux autorités de contrôle. Une réalité inquiétante au regard du nombre d’emplois en jeu.

À la tête de la banque Arkéa, Jean-Pierre Denis poursuit sans relâche sa guerre de sécession à l’encontre de la Confédération nationale du Crédit Mutuel (CNCM). Depuis 2014, cet ancien haut fonctionnaire, reconverti dans la finance, a promis de déclencher «?des hostilités ouvertes?» si la CNCM refusait que sa branche bretonne vole de ses propres ailes. Problème : jamais le dirigeant d’Arkéa n’a été en mesure de présenter un projet d’indépendance fiable et juridiquement valide aux autorités bancaires françaises et européennes. Rappel des faits.

Des revers judiciaires en cascade 

Depuis le lancement de son projet d’indépendance, Jean-Pierre Denis accumule les revers… mais n’en a cure. En janvier 2016, il reçoit un blâme de la part du conseil d’administration de la CNCM pour avoir refusé de lui transmettre certaines informations prudentielles en vue de les transmettre à la Banque Centrale européenne (BCE). Gagnant au tribunal de Rennes, Jean-Pierre Denis est néanmoins désavoué par le Conseil d’Etat, qui casse le jugement rendu par les magistrats rennais et pointe le «?comportement d’obstruction?» d’Arkéa.

En juin 2017, l’Autorité de la concurrence adresse un «?rappel à la loi?» à Jean-Pierre Denis, son avis prohibant «?toute tentative de sécession?». En novembre de la même année, c’est au tour de l’Office de l’Union européenne pour la propriété intellectuelle (EUIPO) de statuer contre Jean-Pierre Denis en jugeant que «?l’usage de la marque Crédit Mutuel est réservé aux entités filiales de la CNCM qui en est la propriétaire et la gardienne?». Et, en décembre 2017, contrairement à ce que clamait le patron d’Arkéa, la Cour européenne de justice estime pour sa part que «?la Banque Centrale européenne (BCE) est en droit d’organiser une surveillance prudentielle du groupe Crédit Mutuel par l’intermédiaire de la CNCM, y compris à l’égard du Crédit Mutuel Arkéa?».

Les revers s’enchaînent pour Jean-Pierre Denis. Le 9 mars 2018, l’agence Reuters annonce que «?le Conseil d’Etat rejette l’essentiel des demandes du Crédit Mutuel Arkéa, qui voulait faire annuler certains des nouveaux statuts de la CNCM. (…) Cette décision constitue un nouveau revers pour Arkéa?», estime l’agence de presse. Et ce ne sera pas le dernier, loin de là, tant le patron de la banque bretonne peine à convaincre les autorités du sérieux de son projet.

Le projet de Jean-Pierre Denis retoqué par l’ACPR et la BCE

Le 12 mars dernier, nouveau coup de semonce. Cette fois, c’est au tour de la BCE et de l’Autorité de contrôle prudentiel et de résolution (ACPR), adossée à la Banque de France, de monter au créneau contre le projet d’indépendance de Jean-Pierre Denis. Exprimant «?de sérieux doutes concernant la validité juridique de l’option présentée?» par Arkéa, les deux autorités bancaires remettent en cause la volonté d’Arkéa de se transformer en un «?organisme central?» au regard de la loi française.

Il s’agit donc d’un retour à la case départ pour Jean-Pierre Denis, seule une modification de la loi pouvant créer un nouvel organe central mutualiste. Mais le gouvernement a déjà fait savoir, en février, qu’il n’en était aucunement question. Arkéa s’est contenté de déclarer travailler «?sur des scénarios alternatifs qui préserveront le caractère coopératif et mutualiste du groupe?», sans en dévoiler les contours. Le flou le plus total persiste donc.

Une désaffiliation unilatérale pas du goût des autorités

Du moins jusqu’à la mi-mai, lorsque l’assemblée générale d’Arkéa a voté une résolution autorisant ses dirigeants, au premier rang desquels Jean-Pierre Denis, à engager une «?désaffiliation unilatérale?» du Crédit Mutuel. La résolution confie ainsi «?un mandat au président, aux dirigeants effectifs d’Arkéa et au conseil d’administration lui-même pour prendre la décision, en cas d’agression constatée, de se désaffilier unilatéralement de la CNCM?». Une désaffiliation qui n’aurait «?aucune portée juridique?» pour Nicolas Théry, le patron de la CNCM.

De leur côté, la BCE et l’ACPR ont adressé un courrier à Jean-Pierre Denis, dans lequel il est écrit qu’une «?telle “‘désaffiliation unilatérale?»’ soulèverait de fortes incertitudes?» — encore une fois. Une telle décision «?conduirait les autorités compétentes à réexaminer immédiatement l’agrément du Crédit Mutuel Arkéa?», indispensable pour exercer. De plus, «?cet examen serait réalisé dans un contexte anormal d’urgence qui (…) ne permettrait pas de régler les nombreuses interrogations que soulèverait?» une telle démarche.

L’APCR a adressé une dernière remontrance à Jean-Pierre Denis le 25 mai dernier, estimant qu’une «?sortie éventuelle d’Arkéa du Crédit Mutuel serait une opération complexe soulevant une problématique inédite?». Une sortie éventuelle «?supposerait que le Crédit Mutuel Arkéa apporte encore aux autorités de supervision toutes les clarifications et précisions sur les modalités de mise en œuvre de son projet?», s’inquiète encore le gouverneur de la Banque de France et président de l’APCR. Une manière de souligner que Jean-Pierre Denis n’a toujours pas été capable de présenter un projet qui tient la route. Ce qui ne laisse pas d’inquiéter, notamment au regard du nombre de salariés dont les emplois sont en jeu.

Capture d’écran 2018-06-07 à 18.44.32.png


Non classé

Crédit Mutuel : la crise qui inquiète les mutualistes

Capture d’écran 2018-06-07 à 14.04.59.png

ANALYSE. Le combat pour l’indépendance des caisses de Bretagne et du Sud-Ouest du Crédit Mutuel remet en question un pilier du système bancaire à la française : le mutualisme. Avec le risque d’entamer l’image du secteur auprès des autorités européennes.

Il a d’abord surpris. Il a parfois suscité de l’ironie. Mais, depuis peu, il provoque l’inquiétude. Ces derniers mois, le conflit fratricide qui oppose le  Crédit Mutuel Arkéa et la Confédération nationale du Crédit Mutuel (l’organe politique du groupe bancaire mutualiste) a pris un nouveau tournant : le camp « breton », qui revendiquait jusqu’à présent sa pleine autonomie par rapport à la Confédération du Crédit Mutuel, a décidé de poursuivre un objectif beaucoup plus radical et de tout mettre en oeuvre pour faire sécession du groupe bancaire.  Ce divorce inédit est encore loin d’être prononcé, mais il est regardé de près par tous les banquiers mutualistes français, qui craignent d’en subir les effets de bord.

Au coeur de leurs inquiétudes, il y a d’abord les risques de contagion à d’autres banques régionales qui se verraient bien, elles aussi, seuls maîtres chez elles. Pierre angulaire de la banque à la française, le mutualisme – cette organisation décentralisée par laquelle des champions régionaux parviennent à conserver leur ancrage local tout en s’unissant autour d’une marque puissante – a nourri au fil des années l’émergence d’individualités fortes et parfois de baronnies régionales.

Une contagion n’aurait rien d’anodin dans la mesure où elle toucherait le fonctionnement des premiers groupes bancaires du pays. Crédit Agricole n’affiche pas moins de 27 millions de clients particuliers en France contre 31 millions pour BPCE. Même ordre de grandeur au Crédit Mutuel, qui revendique pour la France 29 millions de clients particuliers. Par comparaison, BNP Paribas – jardin à la française, parfaitement centralisé, plus puissant à l’international – n’aligne que 6,6 millions de clients particuliers dans sa banque de détail en France.

Pour l’instant, aucun autre projet d’indépendance ne s’est fait connaître mais l’image du secteur pâtit déjà du conflit au Crédit Mutuel. De quoi alimenter les craintes des banquiers mutualistes vis-à-vis de leur cote de confiance auprès du gendarme bancaire européen. Estimant que les faiblesses de gouvernance interne des banques ont joué un rôle clef dans la crise financière de 2008, les régulateurs regardent en effet d’un oeil plus vigilant ces groupes mutualistes dont le pouvoir politique est dispersé dans leurs différentes caisses régionales.

Au prix de plusieurs réformes, les groupes français sont parvenus à renforcer leur crédibilité auprès de  la BCE , mais cet exercice de normalisation n’est pas achevé. Récemment, le groupe BPCE a dû demander l’autorisation aux Banques Populaires et aux Caisses d’Epargne de réaliser un apport d’actifs de ses banques régionales vers son organe central, BPCE SA, pour éventuellement renforcer ses fonds propres avant l’été et ainsi donner des gages de sa solidité de son organe centrale à la BCE. Sur le front de la gouvernance, les banques mutualistes qui accueillent à leurs conseils des administrateurs sociétaires non banquiers sont aussi questionnées par les régulateurs européens, qui cherchent à  « professionnaliser » leurs conseils…

Une gouvernance plus « normale »

Les grandes banques mutualistes espèrent néanmoins que les régulateurs sauront séparer le bon grain de l’ivraie. Ces dernières années, les leaders du secteur se sont employés à se réformer pour normaliser leur gouvernance et resserrer les liens entre leurs différentes entités régionales, que ce soit via la mise en commun de moyens informatiques ou avec le partage de dirigeants censés « tourner » dans les différentes directions des entités locales. Gouvernés d’une main de fer dans un gant de velours, BPCE et le Crédit Agricole ont aussi su mettre en sommeil  les velléités de puissance de leurs barons régionaux . Des évolutions qui les rassurent sur les probabilités que le scénario du Crédit Mutuel ne se rejoue ailleurs.

Les défenseurs de cette thèse en veulent pour preuve le mode de gouvernance du groupe Crédit Mutuel, qui reste un cas à part dans le paysage mutualiste français. Le Crédit Mutuel n’est pas une fédération, mais bien  une « confédération » . Il réunit 19 fédérations très autonomes, elles-mêmes regroupées en six caisses fédérales, chapeautées par la Confédération nationale. Facteur aggravant, si l’on peut dire, le poids des six caisses fédérales est assez déséquilibré puisque le groupe CM11, qui réunit onze fédérations et dont le siège est à Strasbourg, représente plus de 80 % des résultats de l’ensemble. L’autre « grand seigneur », loin derrière, n’est autre qu’Arkéa… L’attelage est très différent au  Crédit Agricole , où la « fédération » est unique et donc bien plus puissante politiquement : il s’agit d’une sorte de parlement où les patrons des 39 caisses régionales confrontent leurs positions et travaillent en commission.

La  taille assez modeste d’Arkéa incite aussi à relativiser les enjeux : avec un peu moins de 130 milliards d’euros de bilan, la banque bretonne reste un acteur de taille moyenne à l’échelle française. Son indépendance ne changerait donc pas la face de la finance ! Enfin, ultime argument qui vient rassurer les groupes mutualistes : quitter un ensemble bancaire tel que le Crédit Mutuel sera techniquement compliqué. Pour ne pas alimenter les désirs d’autonomie qui pourraient couver ici ou là, le gouvernement s’est refusé catégoriquement à faire évoluer la loi pour donner naissance à une nouvelle banque mutualiste.

Il ne reste donc plus que deux options, toutes deux complexes et coûteuses pour Arkéa. L’une impliquerait de créer une entité à laquelle les caisses locales d’Arkéa apporteraient leurs passifs et actifs ; celle-ci serait la seule à disposer du statut bancaire et changerait considérablement l’équilibre des forces dans le groupe, les caisses étant réduites au rôle de distributeur. L’autre option consiste à s’inspirer de l’exemple allemand en créant un fonds de garantie pour l’ensemble des banques d’Arkéa. Une solution qui nécessiterait des fusions de banques régionales et l’obtention d’une multitude d’agréments bancaires… Ce laborieux chemin, à l’issue incertaine, pourrait donc constituer le principal rempart à l’indépendance d’Arkéa ou de tout autre candidat au départ.

LES POINTS À RETENIR

Crédit Mutuel Arkéa, qui rassemble les fédérations Bretagne, Sud-Ouest et Massif central du groupe mutualiste, veut devenir indépendant de la Confédération nationale du Crédit Mutuel.

Ce divorce inédit est regardé de près par les trois grands groupes bancaires mutualistes, Crédit Agricole, BPCE et Crédit Mutuel.

La crise pourrait ternir l’image du système bancaire mutualiste tricolore aux yeux de la BCE.

Cependant, il est peu probable que le scénario du Crédit Mutuel se reproduise chez ses concurrents, en raison d’un modèle de gouvernance très spécifique.

Sharon Wajsbrot et Edouard Lederer
@Sharonwaj – @EdouardLederer
 capture-decran-2016-10-22-a-16-54-54
Non classé

IA : Crédit Mutuel veut déployer IBM Watson dans 100% de ses métiers

Capture d’écran 2018-06-06 à 08.23.29.png

La banque mutualiste va étendre le système d’intelligence cognitive d’IBM, déployé depuis deux ans en back-office, à la lutte contre le blanchiment et au paiement. Partenaire de la banque depuis 55 ans, le groupe informatique américain étend sa collaboration dans la cybersécurité.

[Article mis à jour à 18h55]

Moins visuelle que les casques de réalité virtuelle, stars du salon VivaTech qui s’est ouvert ce jeudi 24 mai à Paris Expo, l’intelligence artificielle (IA) est la technologie phare dont tout le monde parle. La patronne d’IBM, Ginni Rometty, en a fait le thème de sa keynote ce jeudi matin. Le géant informatique américain, qui se revendique comme « le leader incontesté de l’intelligence artificielle pour les entreprises », mise beaucoup sur son système d’intelligence cognitive Watson, adopté en France notamment par Orange Bank et le Crédit Mutuel. La banque mutualiste a annoncé ce jeudi qu’elle allait déployer IBM Watson dans « 100% de ses lignes de métiers ». Le groupe bancaire l’a intégré dans son back-office et mis à disposition de 20.000 conseillers dans ses 5.000 caisses en mars 2017.

« Nous allons changer d’ampleur et d’ambition notre partenariat avec IBM », nous explique Nicolas Théry, le président du Crédit Mutuel CM11 (le plus important groupe régional avec onze fédérations). « Nous travaillons ensemble depuis 1962 ! »

Le partenariat va bien au-delà des achats informatiques d’il y a cinquante ans. Crédit Mutuel a mis en place la solution d’analyse d’e-mails pour ses conseillers qui les aide à traiter plus de 350.000 courriels de clients par jour. Il a aussi déployé des assistants virtuels répondant rapidement aux questions des conseillers (plutôt que de consulter le catalogue de produits) dans l’assurance auto, l’épargne, la santé et la prévoyance.

« Nous avons évalué le gain de temps à 200.000 jours homme libérés. Soit 10 jours par an par conseiller. C’est énorme », considère Nicolas Théry.

Ce gain représente « une économie de 60 millions d’euros » avait-il précisé en février. La mise en place d’IBM Watson devrait coûter à la banque 40 millions d’euros sur cinq ans, soit 8 millions d’euros par an.

Améliorer la lutte contre le blanchiment

Les prochains domaines où Watson ira apporter ses lumières seront la conformité et les risques, en particulier la lutte contre le blanchiment d’argent.

« Dans la « compliance », nous attendons une réduction de 10% du temps consacré aux vérifications. L’impact principal que nous espérons dans la lutte contre le blanchiment est avant tout l’amélioration de l’efficacité et des processus », détaille le président du Crédit Mutuel CM11.

De passage à Paris, le responsable de l’IA Watson et du cloud chez IBM au niveau mondial, David Kenny, complète :

« L’IA permet de réduire les biais, l’algorithme analyse toutes les données, les décisions sont plus objectives et meilleures. Watson est utilisé par de nombreux acteurs bancaires dans le monde pour la compliance, il allège une grande partie du fardeau réglementaire, qu’il s’agisse du KYC (know-your-customer, la connaissance client) ou du RGPD (règlement européen sur la protection des données) ».

Crédit Mutuel devrait aussi utiliser prochainement l’IA dans les paiements et les applications web client, pour améliorer l’outil de recherche. Mais pas de chatbot répondant directement aux clients.

« Nous ne sommes pas favorables aux chatbots en interface directe avec les clients, nous ne pensons pas que ce soit efficace. Notre vision est celle du conseiller augmenté, de la relation client augmentée. La confiance est encore un facteur majeur », fait valoir Nicolas Théry.

Watson est utilisé par Orange Bank précisément comme un chatbot conversationnel avec les clients, directement dans l’application de la banque mobile.

« Chacun a son business-model, il faut s’adapter à chacun. Nous n’essayons pas d’imposer de tout faire à distance », répond David Kenny. « Le Crédit Mutuel a fait le choix de ce partenariat de l’intelligence artificielle avec les humains, de déployer cette technologie avec la plus grande responsabilité sociale. »

Le président du la banque mutualiste a insisté sur le « dialogue approfondi mené avec les syndicats. Bien sûr, au départ, ils étaient inquiets. Nous avons expliqué et je pense, convaincu. L’IA sert aussi à augmenter la qualification des personnels. Il n’y a pas d’opposition entre IA et emplois au Crédit Mutuel » a-t-il assuré.

La collaboration autour de Watson passe aussi par la Cognitive Factory, une « usine cognitive » installée à Strasbourg, qui réunit 75 ingénieurs et professionnels des métiers (100 d’ici un an), issus pour moitié de la filiale informatique de la banque et pour l’autre d’experts en IA d’IBM.

L’intelligence cognitive se mêle aussi de cybersécurité : le Crédit Mutuel annonce qu’il a adopté l’outil d’IBM qui exploite le corpus de connaissances en cybersécurité de Watson, QRadar Security Intelligence. La banque héberge ses données dans ses propres data centers et en partie dans ceux d’IBM, « dans un cloud privé, entièrement chiffré, isolé et dédié, en France, avec un back-up en Allemagne, en totale conformité avec le RGPD », insiste-t-elle.

Non classé

Divorce Crédit Mutuel Arkéa : un risque de contagion aux autres banques mutualistes ?

Capture d’e?cran 2018-06-05 a? 10.25.26.png

Les pouvoirs publics ont évoqué « un risque de fragilisation de l’ensemble du modèle français de réseau mutualiste intégré ». La situation est cependant très différente au Crédit Agricole et chez BPCE, aux organisations très centralisées.

Comme le Brexit ou le référendum sur l’indépendance de la Catalogne, une éventuelle sortie du groupe Arkéa de l’ensemble Crédit Mutuel risquerait de donner des idées d’autonomie à d’autres, voire de déstabiliser le système bancaire. C’est du moins l’argument mis en avant par les pouvoirs publics. Bercy affirme poursuivre dans ce dossier « un objectif constant, la stabilité financière et la protection des épargnants, des clients » et se montrer vigilant sur « les éventuelles conséquences pour l’ensemble du système bancaire français ».

La Direction générale du Trésor et la Banque de France avaient confié une « mission d’évaluation de la situation au Crédit Mutuel » à l’ex-gouverneur Christian Noyer qui s’était inquiété, dans ses conclusions rendues en février, du « risque de fragilisation de l’ensemble du modèle français de réseau mutualiste intégré ». Or les banques coopératives représentent aujourd’hui environ les deux tiers des encours de dépôts et des crédits aux particuliers en France.

« Personne ne pense à remettre en cause l’intégrité du Crédit Agricole »

Ces craintes d’une contagion à d’autres groupes mutualistes ne sont pourtant pas partagées dans le secteur. « Il y a eu une dramatisation de la part des pouvoirs publics », estime un expert du monde bancaire, qui objecte :

« Personne n’imagine une seule seconde qu’une caisse du Crédit Agricole veuille son indépendance ! »

Même pour la plus puissante des 39 caisses, le Crédit Agricole Île-de-France. Interrogé sur cet éventuel risque, Philippe Brassac, le directeur général de Crédit Agricole SA, l’entité cotée en Bourse de la banque verte, a fait valoir que :

« le groupe Crédit Agricole est très différent [du Crédit Mutuel, ndlr]. Il a été créé par les caisses régionales, il est organisé de façon symétrique : toutes les caisses en font partie selon le principe une caisse = une voix. Personne ne pense à en sortir ou à remettre en cause l’intégrité du groupe », a-t-il plaidé mi-mai, en présentant les résultats du premier trimestre.

Selon le schéma classique du mutualisme de la « pyramide inversée », ce sont les caisses régionales qui détiennent ensemble la majorité du capital de Crédit Agricole SA où sont logées les filiales auprès desquelles elles se fournissent : CA Assurances (premier groupe d’assurance en France), Sofinco (crédit à la consommation), CA Indosuez (gestion de fortune), CA-CIB (activités de marchés), etc. Une loi de 1988 a encadré la mutualisation de la Caisse nationale de Crédit Agricole, devenue société anonyme, et transformée en Crédit Agricole SA en 2001 avant son introduction en Bourse.

Partir suppose d’en avoir les moyens

« Pour prendre son indépendance, il faut en avoir les moyens. Cela suppose une certaine taille et des prérequis : la solidité financière, le niveau de capitalisation, l’autonomie de fonctionnement, la capacité de concevoir ses propres produits de banque et d’assurance, et surtout la possession de son système d’information en propre. Ce n’est pas le cas même des plus importants groupes du Crédit Agricole, des Banques Populaires ou des Caisses d’Épargne », analyse un bon connaisseur du secteur.

La Bred apparaît un peu comme une exception : la plus grosse Banque Populaire, présente en région parisienne, en Normandie et outremer, dispose de son informatique et réalise ses propres investissements dans le numérique notamment. Sondé sur une éventuelle tentation d’indépendance, Olivier Klein, le directeur général de la Bred, avait exclu cette voie en février dernier :

« Nous n’avons aucune intention de sortir. Nous sommes très bien dans le groupe BPCE. Nous sommes un des tout premiers clients des filiales comme Natixis, en leasing, en épargne salariale, etc. », avait-il objecté.

Et d’ajouter, lors de la présentation des résultats annuels :

« C’est le groupe qui lève des capitaux sur les marchés. Les contraintes de territorialité ne sont pas gênantes. »

Sans oublier l’attachement à la marque Banque Populaire, un atout sur le plan commercial. Le président du directoire de BPCE, François Pérol, a également balayé cette éventualité, la semaine dernière, en commentant les résultats trimestriels.

« La question ne se pose pas chez nous pour de multiples raisons. Tout d’abord, nous sommes un groupe uni. La Bred n’a aucune volonté de sortir du groupe, ni aucune Banque Populaire ni aucune Caisse d’Épargne. Le fait que la Bred ait son système d’information (SI) n’est pas en soi un élément. La Casden, la Banque Populaire des enseignants, a également un SI distinct », a-t-il relevé.

Surtout, « nos règles internes rendraient ce genre d’opération impossible économiquement, financièrement et juridiquement », a objecté celui qui quittera en juin la tête « d’un groupe en bonne santé ».

La loi du 18 juin 2009 a en effet organisé la gouvernance du groupe autour du nouvel organe central commun BPCE, détenu à parité par les 16 Caisses d’Épargne et les 14 Banques Populaires. Depuis la fusion, la tendance a été non à la fragmentation mais au rapprochement des caisses, par exemple avec la constitution de la Banque Populaire Auvergne Rhône-Alpes (BP Aura), justifiée par le poids de la réglementation et la mutualisation des investissements dans le digital.

« La situation n’est pas comparable : Arkéa a sa propre usine de produits bancaires, son SI et sa centrale de refinancement », résume un expert.

En outre, l’ensemble Crédit Mutuel est un cas à part dans le paysage mutualiste français : son organe central, la Confédération nationale du Crédit Mutuel, est une association de loi 1901, à la gouvernance plus floue et aux pouvoirs moins étendus. Toutefois, un spécialiste des marchés financiers n’exclut pas « un risque de réputation » auprès des investisseurs étrangers peu au fait du monde complexe des banques mutualistes françaises, pouvant se traduire par une mise à distance. Mais les cousines du Crédit Mutuel ont déjà déployé des trésors de pédagogie pour expliquer leurs spécificités.

___

Delphine Cuny

@DelphineCuny

Notre dossier « Crédit Mutuel Arkéa, tempête dans la banque », dans La Tribune du jeudi 24 mai 2018

Non classé

Arkéa. Le voyage à Paris fait débat

Capture d’e?cran 2018-04-25 a? 09.20.40.png

Le groupe Arkéa financera la manifestation à Paris des salariés. La Confédération nationale alerte le procureur de la République.

La tension continue à monter entre le groupe Arkéa (fédérations de Bretagne, du Sud-Ouest et du Massif Central) et la Confédération nationale. Arkéa (siège au Relecq-Kerhuon près de Brest) a décidé de quitter le reste de la banque mutualiste. Un choix largement validé par les caisses locales du groupe, tout au long des dernières semaines. Au final, les caisses locales ont ainsi voté à 94,5?% en faveur de l’indépendance réclamée par Arkéa pour poursuivre son développement.

Cette indépendance, un collectif de salariés, Indépendance pour Arkéa, la défend aussi avec force. Il organise un rassemblement à Paris, le 17 mai pour se faire entendre du gouvernement. Il était prévu au début avril mais avait été reporté à cause de la grève de la SNCF.

Un signalement au procureur de la République

Ce voyage à Paris sera financé par la direction d’Arkéa. Ce qui n’est pas du goût de la Confédération nationale qui a décidé de signaler cette situation au procureur de la République de Brest. «?Il s’agit là d’une nouvelle tentative de déstabilisation de notre entreprise pour défendre son objet social, sa raison d’être, ses projets. En somme, son ADN coopératif et territorial?», réplique le collectif Indépendance pour Arkéa, en ajoutant?: «?Les administrateurs, les salariés et les dirigeants d’Arkéa font bloc pour défendre notre objet social, notre raison d’être, nos projets. En somme, notre ADN coopératif et territorial,?»

Par ailleurs, Marc Le Fur, député (LR) des Côtes-d’Armor, a renouvelé son soutien à l’indépendance d’Arkéa. « Il faut que la Bretagne et ses élus soient unis pour défendre une banque dont l’intégralité des décisions se prennent chez nous », insiste-t-il.






