Non classé

Epargne salariale : la clôture à la retraite n’est pas automatique

Un calcul de rente

Il ne faut pas confondre « liquidation » ou « déblocage » du Plan d’épargne entreprise avec sa « clôture ». Le médiateur de l’AMF revient sur cette subtilité, qui peut surprendre quand arrive l’âge de la retraite.

Un salarié qui dispose d’un plan d’épargne salariale, PEE ou Perco, peut débloquer ses avoirs à l’occasion de son départ à la retraite. Pour ce faire, il doit remettre au teneur de compte son attestation d’admission à la retraite ou un autre justificatif. C’est ce qu’a fait « Mme B. », dont le cas est détaillé par le médiateur de l’Autorité des marchés financiers, Marielle Cohen-Branche, sur son blog : « En demandant la liquidation de son PEE, Mme B. pensait que celui-ci serait clôturé. Or, quelle ne fut pas sa surprise lorsqu’elle a constaté que ses versements volontaires mensuels de 120 euros, programmés antérieurement à son départ de l’entreprise, ont continué à être prélevés en janvier et en février 2018. » La société gérant le PEE refuse alors de rembourser ces versements.

Comme le souligne Marielle Cohen-Branche, « le départ à la retraite constitue, en effet, le seul cas où, après la cessation du contrat de travail, les anciens salariés retraités peuvent continuer à effectuer des versements volontaires sur leur PEE et l’alimenter de façon automatique ou occasionnelle ». Ainsi, comme dans l’exemple de « Mme B. », la demande de liquidation du PEE à la retraite n’entraîne pas nécessairement sa clôture si l’épargnant a mis en place des versements volontaires.

« Demander de manière expresse l’arrêt des versements »

Après intervention du médiateur de l’AMF, cette néo-retraitée a finalement obtenu ce remboursement, le médiateur ayant notamment appuyé l’absence d’information sur la distinction entre liquidation et arrêt des versements automatiques : « Il est souhaitable que les teneurs de comptes distinguent plus clairement, par exemple sur leur site internet, liquidation des avoirs et clôture du plan d’épargne salariale, ces deux opérations étant bien différentes », conclut ainsi Marielle Cohen-Branche, en s’adressant aux sociétés gestionnaires des plans.

Elle ajoute un conseil, à destination cette fois des épargnants en fin de carrière : « Afin d’éviter toute déconvenue, les épargnants qui demandent le déblocage de leurs avoirs pour le motif  »retraite » doivent donc avoir conscience de cette particularité et, par voie de conséquence, n’omettent pas de demander de manière expresse l’arrêt des versements volontaires automatiques. »

En savoir plus sur https://www.cbanque.com

Non classé

Arkéa veut réinventer le modèle bancaire et créer une banque collaborative

En 20 ans, le marché bancaire français a engagé sa consolidation pour donner naissance à des champions nationaux. 83% des 7 709 milliards d’euros d’actifs détenus par les banques françaises sont aujourd’hui répartis entre six grands groupes (BNP Paribas, Société Générale, groupe Crédit Mutuel, BPCE, groupe Crédit Agricole, La Banque Postale). Ces six groupes génèrent aujourd’hui près de 90% du produit net bancaire.

Frédéric Oudéa, président de la Fédération bancaire européenne et PDG de la Société Générale, confiait à nos confrères du Financial Times : «A un horizon de dix ans, on peut imaginer que le secteur bancaire comptera moins d’acteurs, des groupes plus importants sur leurs marchés domestiques, et probablement quelques acteurs paneuropéens.»

Malgré cette concentration, le PNB baisse et les marges de croissances sont de plus en plus limitées.

En cause, la faiblesse des taux d’intérêt et des contraintes réglementaires de plus en plus fortes à l’instar de la directive Mifid II. Mais aussi comme dans de nombreux secteurs, d’une relation client qui s’inverse. Ce dernier reprend le pouvoir et fait son marché de plus en plus librement. Et ce d’autant plus avec l’arrivée de nouveaux acteurs qui viennent prendre des parts de marché sur des business historiques. Leur petite taille et une approche frugale leur offrent une agilité imparable, d’autant plus qu’ils n’ont à gérer aucun héritage.

Toutefois, cette stratégie de concentration menée par les banques et assurances s’avère très court-termiste. Elle ne permet que de réduire les coûts et charges d’exploitation (baisse des effectifs, fermeture d’agences…) mais aussi limite leurs nouveaux développements (ex : BPCE vient d’abandonner le déploiement de Fidor en France).

Sur le long terme, cette gestion de la décroissance conduit ces grands groupes à devenir des usines bancaires.

Les marchés boursiers sont d’ailleurs très critiques sur ces stratégies. Au 1er novembre, BNP Paribas a perdu 26% de son cours depuis le début de l’année, Société Générale 24%, ou encore le Crédit Agricole qui a vu son cours baisser de plus de 14,72% sur la même période.

Deux métiers apparaissent, celui de gestionnaire de risques de crédits et assurances, métier dans lequel la taille est effectivement déterminante, et celui de commerçant, qui détient la relation client et la valeur associée.

Pour Ronan Le Moal, directeur général d’Arkéa, «cette stratégie nie le besoin de se réinventer». Il constate que plus les banques grossissent, plus elles s’éloignent de ce que le client attend d’elles. Les banques n’auraient jamais du cesser d’être le commerçant qu’elles étaient.

A la Banque Postale, Rémy Weber, président du directoire, confiait hier à nos confrères des Echos : «Nous avons deux fois plus de clients âgés de plus de 75 ans que les autres banques. Et nous n’arrivons pas à compenser par une conquête suffisante. Nous devons faire des progrès dans la conquête des clients jeunes.»

De son côté, Ronan Le Moal veut projeter Arkéa dans ce nouveau monde. Face à une industrie bancaire linéaire, qui produit, fournit, transforme et vend, sa vision est une banque collaborative, où l’on trouve tout d’abord le client à qui on ouvre le champs des possibles au travers d’offres maison mais aussi de partenaires FinTech, AssurTech, ainsi que de services en marque blanche. Un modèle de plateforme qui se rapproche de celui d’Amazon.

«Nous sommes dans le prolongement de notre modèle coopératif de un pour un, pour passer à un écosystème coopératif, qui forme la banque collaborative et dont tous les acteurs profitent de la valeur qu’ils créent. Quand on crée Fortuneo en Belgique, c’est, d’une part, une manière de développer ce que l’on sait faire et, d’autre part, de collecter de l’épargne en Belgique, qui permet aussi au groupe de financer des projets en Bretagne, dans le sud-ouest ou encore le Massif central. Cela fait dix ans que l’on déploie ce modèle vertueux qui aujourd’hui prend forme», nous confie-t-il.

Dans la dynamique relationnelle, Arkéa ne veut plus vendre des produits mais des expériences, par exemple en accompagnant ses clients sur l’ensemble du parcours immobilier dans le cadre d’une acquisition et non plus simplement sur l’obtention d’un crédit ou de la souscription de l’assurance habitation du bien. Une telle expérience se développe avec des partenaires qui profiteront eux aussi de la dynamique créée et viendront ainsi enrichir l’offre et la relation client.

Ce hub de services financiers a également pour objectif de partager le savoir-faire de chacun pour intégrer les innovations qui ont un réel impact et valoriser les meilleures pratiques qu’elles soient technologiques, marketing ou commerciales.

Pour réussir, Ronan Le Moal entend développer progressivement les différentes briques de sa stratégie. Début 2019, le réseau de caisses locales en Nouvelle Aquitaine va tester et améliorer le dispositif avant de l’intégrer et l’adapter au réseau historique en Bretagne et au Massif Central au cours des mois à venir. De nouvelles opportunités vont s’offrir aux collaborateurs du groupe Arkéa, qui seront partie prenante de la mise en oeuvre de cette stratégie.

L’approche d’Arkéa est d’autant plus originale, que le groupe s’inspire fortement des nouvelles pratiques des startups afin de développer sa stratégie.

Capture d’écran 2018-11-15 à 09.49.49.png

Non classé

RETRAITES Vers un décrochage du niveau de vie des retraités

MICHAËL ZEMMOUR

Les retraités de demain vont devoir se serrer la ceinture. Non pas à cause d’un changement paramétrique dans les règles de calculs des pensions ou d’un nouveau report de l’âge de départ. On ne connaît d’ailleurs pas à ce stade le détail de la réforme envisagée par le gouvernement. Mais tout simplement parce que les retraités seront plus nombreux à se partager une enveloppe qui, elle, ne grossira pas. Explications.

Le sujet des retraites peut se lire comme un double choix de répartition. Une question de répartition micro-économique : parmi les retraitées et retraités, qui a droit à quel niveau de pension en fonction de quels critères ? Et une question de répartition macro-économique : la répartition du salaire entre actifs (salaires nets) et retraités (pensions).

Les deux problématiques sont importantes et liées entre elles, notamment par l’âge de la retraite, mais elles peuvent être examinées séparément. Alors que la réforme se prépare, la réponse du gouvernement à la question macro-économique implique un décrochage généralisé du niveau de vie à la retraite.

A LIRE ALTERNATIVES ECONOMIQUES N°384 – 11/2018

Le débat sur les retraites publiques est une question de répartition du revenu, et plus précisément de répartition du salaire

Le débat sur les retraites publiques est une question de répartition du revenu, et plus précisément de répartition du salaire. Dans le système capitaliste, l’activité économique a pour contrepartie des salaires et, dans le secteur privé, des profits. Une part de ces salaires est versée aux actifs en emplois, sous forme de salaire net, l’autre part de ce salaire est socialisée et sert à pourvoir à des besoins sociaux (retraites, santé, allocations familiales principalement).

En simplifiant un peu, mais pas trop, on peut concevoir la thématique des retraites de la manière suivante : d’un point de vue macro-économique, quelle part du salaire affecte-t-on aux retraites ? Et sous un angle micro-économique : selon quelles règles calcule-t-on la pension de chacun ?

La question macro-économique concerne la répartition du salaire entre le salaire net et la part affectée aux cotisations retraite. Elle renvoie très directement au niveau moyen des pensions, qui est déterminé par le rapport à un instant donné entre le nombre de retraités, et le montant des cotisations perçu. C’est sans doute la question la plus importante, celle qui sera traitée dans cet article. La question micro-économique est liée au calcul individuel des droits de chacun : est-ce que tout le monde a la même pension ? La pension doit-elle dépendre de toute la carrière ? Seulement du meilleur salaire ? De l’âge… ?

Les différents types de système de retraite

Selon qu’un système de retraite s’attache d’abord à répondre à la question macro-économique ou à la question micro-économique, le résultat n’est pas le même.

En théorie notre système actuel, « par annuités », répond d’abord à la question micro-économique, en inscrivant dans la loi le mode de calcul de la pension individuelle. C’est ce qu’on appelle un « système à prestations définies ». Charge ensuite au gouvernement d’ajuster les ressources en pilotant le taux de cotisation, et éventuellement l’âge, de trouver les ressources suffisantes pour financer le montant de ces prestations. Autrement dit, ce type de système fait passer le niveau des pensions avant la question du financement.

A l’inverse, les systèmes « à points » proposent de prendre les choses dans l’autre sens : en répondant en priorité à la question macro-économique. On définit à l’avance l’enveloppe qui sera consacrée à verser des pensions, en fixant le taux de cotisations ; dans un second temps, on résout la question micro-économique en répartissant cette enveloppe entre les retraités selon des règles définies à l’avance.

Pour une enveloppe donnée, s’il y a plus de retraités, les pensions s’ajusteront à la baisse. Le modèle proposé par le gouvernement s’inscrit dans cette catégorie

Pour une enveloppe donnée, s’il y a plus de retraités, les pensions s’ajusteront à la baisse. C’est ce qu’on appelle un « système à cotisations définies ». Le modèle proposé par le gouvernement s’inscrit dans cette catégorie, ainsi que le système actuel des retraites complémentaires Agirc-Arrco du secteur privé.

La distinction entre prestations définies et cotisations définies est utile pour comprendre un des enjeux du pilotage des retraites : à l’avenir, la part des retraités dans la population va croître. Doit-on réagir à cette évolution en augmentant le montant consacré aux pensions, ou en diminuant le montant moyen des pensions ?

Pourtant, malgré des orientations théoriquement distinctes, le système actuel et le système « à points » proposé par le gouvernement offrent en pratique tous les deux la même réponse, radicale : la baisse du niveau moyen des pensions.

Décrochage du niveau de vie des retraités

En effet, bien qu’à prestations définies, notre système a progressivement été dénaturé, dans le but de faire progressivement décroître le niveau des pensions : les réformes qui se sont succédé depuis 1993 ont durci les conditions pour faire valoir une carrière complète et les pénalités pour celles et ceux à la carrière incomplète (allongements successifs de la durée de cotisation passée de 37,5 à 42 ans). Elles ont reporté l’âge minimum de la retraite, sans résoudre la question du sous-emploi des seniors, révisé à la baisse le calcul du salaire pris en compte pour établir la pension (1re désindexation), et déconnecté le montant des pensions liquidées de l’inflation (2e désindexation).

Le taux de remplacement des pensions se dégrade à mesure que de nouvelles générations arrivent à la retraite, et cette évolution va se poursuivre

De ce fait, depuis plusieurs années, le taux de remplacement des pensions, soit le rapport entre le montant de la pension et le dernier salaire, se dégrade à mesure que de nouvelles générations arrivent à la retraite, et cette évolution va se poursuivre. Ces réformes avaient un but – qu’elles ont atteint -, garantir l’équilibre financier du régime général, sans augmenter les recettes (ou si peu), donc en diminuant le montant moyen des pensions. C’est la raison pour laquelle, l’équilibre financier du système ne requiert pas de réforme urgente (même si cela dépend partiellement de la croissance des années à venir). Notons au passage que les retraites complémentaires obligatoires (Agirc – Arrco), gérées non par l’Etat, mais par les partenaires sociaux ont connu des évolutions comparables, voire plus drastiques, qui ont également fait diminuer le montant des pensions.

Cette baisse programmée des pensions dans le système actuel n’est pas un secret, elle est largement documentée par le Conseil d’orientation des retraites (COR) : le taux de remplacement du salaire net gravite aujourd’hui autour de 75 % (plus faible pour les hauts revenus et plus élevé pour les revenus modestes).

Selon les scénarios, il devrait baisser jusqu’à 60 % ou 50 % du salaire net d’ici 2050. De ce fait, le niveau de vie des ménages de retraités, actuellement équivalent au niveau de vie moyen des ménages d’actifs, deviendrait sensiblement plus faible (20 % à 35 % de moins).

Ce qui menace les jeunes d’aujourd’hui, c’est de vivre à une époque où pour toutes et tous, prendre sa retraite sera synonyme de déclassement

Contrairement à ce que l’on entend parfois, ce qui menace les jeunes d’aujourd’hui ce n’est pas « de ne pas avoir de retraite », mais c’est de vivre à une époque où pour toutes et tous, prendre sa retraite sera synonyme de déclassement. Par exemple, les ménages au niveau de vie médian durant leur vie active pourraient se retrouver à la retraite, parmi les ménages modestes. Charge à ceux qui en ont les moyens, c’est-à-dire les ménages aisés, de s’offrir un complément en misant sur la capitalisation.

La seule question qui reste en suspens est essentiellement de savoir si la dégradation du niveau de vie des retraités sera seulement relative (un décrochage vis-à-vis du niveau de vie des actifs), ou absolue (une baisse absolue du pouvoir d’achat).

Le système proposé « à points » veut emprunter le même chemin de baisse des pensions, en radicalisant ce choix : en effet selon Jean-Paul Delevoye, chargé d’organiser le débat et de préparer la réforme, le passage au nouveau système doit se faire en maintenant la part des retraites dans le produit intérieur brut (PIB) au maximum à 14 points de PIB.

Des pensions programmées à la baisse

Part des plus de 65 ans dans la population et des retraites dans le PIB, en %

Lecture : Entre 1960 et 2015, la part des plus de 65 ans est passée de 11,6% à 18,6% de la population totale (+ 8 points). Dans le même temps, la part du PIB consacrée aux pensions a augmenté de 9 points (de 5% à 14%). Selon les scénarios du gouvernement, d’ici 2050, la part des plus de 65 ans devrait encore augmenter de 7,5 points, mais la part du PIB consacrée aux retraites ne devrait pas bouger (ou baisser). L’ajustement du système se fera essentiellement par la diminution des pensions, et secondairement par un report de l’âge effectif de la retraite.

En France, le niveau de vie des ménages de retraités est comparable en moyenne à celui des ménages d’actifs. C’est atypique dans les pays de l’OCDE, où le niveau de vie des retraités est sensiblement plus faible. Ce résultat, produit historique de notre système des retraites, peut être considéré comme un succès, à la fois parce qu’il conduit à une pauvreté des seniors faible, mais également parce qu’il confère aux salariés une garantie de sécurité matérielle pour leur retraite, sans passer par l’épargne.

D’autres chemins possibles

Pour aboutir à ce résultat au début des années 2010, l’expansion de notre système de retraite s’est faite en consacrant régulièrement davantage de ressources au système : ainsi, depuis 1960, la part du PIB consacrée aux retraites a augmenté à peu près au même rythme que la part des seniors dans la population.

Figer la part des pensions dans le PIB revient à faire supporter aux seuls retraités de demain les conséquences du vieillissement

Aussi, figer la part des pensions dans le PIB constitue un choix très radical, en rupture avec ce développement historique : il revient à faire supporter aux seuls retraités de demain (les actives et actifs d’aujourd’hui), les conséquences du vieillissement de la population.

Pourtant d’autres choix plus mesurés sont possibles : par exemple, une hausse du taux de cotisation de l’ordre de 0,3 point par an permettrait de diminuer de moitié le décrochage prévisible des pensions (et encore moins si le taux d’emploi des seniors s’améliore), tout en garantissant aux actives et actifs une progression du salaire net comparable à la croissance. On pourrait ainsi partager les conséquences du vieillissement entre les personnes en activité (un peu plus de cotisations) et les personnes retraitées (hausse des pensions, mais un peu plus faible que la croissance).

Beaucoup de reproches peuvent être formulés à l’encontre de notre système de pensions du côté « micro ». Il accentue par exemple les inégalités du marché du travail entre les personnes justifiant d’une « carrière complète » et celles et ceux ayant connu de longues périodes d’inactivité, en particulier les femmes.

Une hausse du taux de cotisation de l’ordre de 0,3 point par an permettrait de diminuer de moitié le décrochage prévisible des pensions

Il présente aussi quelques avantages : un de ses atouts est qu’il tend à réduire les écarts de revenu constatés sur le marché du travail. Pour une carrière complète, le taux de remplacement des salariés à bas salaire est plus élevé que le taux de remplacement des cadres. De plus, des inquiétudes tout à fait légitimes peuvent être suscitées par un éventuel système « à points » (présenté ici par l’Institut des politiques publiques) qui risque notamment d’accentuer les écarts de pensions entre les hauts et bas salaires, de faire payer très cher les interruptions de carrière, fréquentes notamment chez les femmes ou les périodes de chômage.

Ces enjeux micro-économiques méritent sans doute un débat nourri, et une remise à plat du système 1. Mais si l’on ne se saisit pas frontalement de la question macro-économique, le débat sur les retraites va vite devenir une bataille pour se partager, entre futur.es retraité.e.s, les miettes d’une enveloppe de toute façon insuffisante.

Michaël Zemmour est maître de conférences en économie à l’université de Lille 1. Retrouvez le blog de l’auteur sur Alter&Co, la plateforme de blogs d’Alternatives Economiques.


  • 1.Bernard Friot souligne que le choix du système de retraite recouvre plus fondamentalement des enjeux de subversion ou d’acceptation de la logique capitaliste (à lire par exemple dans son livre récent « vaincre Macron », édition La Dispute)

Capture d’écran 2018-11-14 à 18.02.17.png

Non classé

Que fait votre banquier de ses journées ?

Agence Crédit Agricole des Maourines à Borderouge

Alors que les conseillers bancaires partageaient par le passé l’essentiel de leur temps entre opérations et rendez-vous clients, la baisse constante de fréquentation des agences change désormais la donne. Mais quels impacts concrets cette évolution a-t-elle eu sur le quotidien des conseillers bancaires ? Nous avons posé la question aux principaux intéressés.

« La grande foule dans les agences, les queues au guichet, c’est terminé. » Le constat est de Régis Dos Santos, président du premier syndicat de la profession bancaire, le SNB/CFE-CGC. Il renvoie à une réalité : en France fin 2017, 73% des usagers se rendaient moins d’une fois par mois en agence – dont 16% plus jamais – des chiffres en forte hausse par rapport à 2015 (voir encadré).

Dans ce contexte, que fait votre banquier de ses journées ? Comment le métier de chargé de clientèle bancaire a-t-il évolué ces dernières années ? Et comment les agences, partiellement désertées, se sont-elles réorganisées ?

Un cœur de métier inchangé en apparences

Se constituer et gérer un portefeuille de clients, les accompagner dans leurs besoins, les équiper en produits de placements, de crédits ou d’assurances : cela reste le cœur du métier de chargé de clientèle bancaire, tête de pont de la force de vente des banques de détail.

Si l’organisation précise est différente selon les réseaux, la journée d’un conseiller bancaire s’organise ainsi autour de tâches récurrentes que l’on retrouve partout. Le matin à la première heure, il s’agit de traiter au cas par cas les incidents de paiement. Une fois effectuée cette formalité, relativement courte, commence la partie réellement commerciale du chargé de clientèle : recevoir en rendez-vous les clients souhaitant placer de l’argent, en emprunter… ou identifiés comme pouvant potentiellement être intéressés par une souscription de produits ; traditionnellement plutôt en fin de journée, contacter d’autres clients pour leur proposer un rendez-vous, en rappeler suite à des appels manqués ou répondre à des questions posées par emails. Dans l’intervalle, il faut aussi gérer la partie plus administrative du métier : finaliser les contrats de placements, boucler les dossiers de prêts…

Cette journée-type connaît cependant d’importantes mutations, dûes comme partout à l’usage croissant des outils numériques par les clients.

La fin des guichetiers

De plus en plus souvent en effet, ces conseillers sont aussi mis à contribution pour accomplir d’autres tâches, autrefois dévolues à une autre catégorie de travailleurs bancaires : les chargés d’accueil, ou « guichetiers ». Avec la désertion des agences par les clients, ce métier est en effet « en voie de disparition dans la majorité des enseignes mutualistes régionales », constate Frédéric Guyonnet, président national du SNB pour la Banque Populaire et ses filières. Ce sont donc les conseillers clientèle qui, en plus de leurs fonctions habituelles, prennent le relais pour traiter les opérations courantes, gérer les distributeurs automatiques, répondre aux questions, recevoir les réclamations ou prendre les rendez-vous de leurs collègues.

L’explosion de la « fréquentation immatérielle »

La baisse de fréquentation des agences ne signifie pas que tous les clients sont subitement devenus autonomes. Ce sont surtout « leurs attentes [qui] ont complètement changé en quelques années », constate Béatrice Layan. Une évolution qu’on pourrait résumer en un néologisme : « multicanalité », soit la possibilité pour le client de contacter son conseiller par d’autres canaux que l’agence : le téléphone, l’email voire les réseaux sociaux ou la visiophonie.

10 fois plus d’e-mails que de rendez-vous

« La baisse de fréquentation physique des agences a entraîné une explosion de cette fréquentation immatérielle », de plus en plus chronophage, constate Aurélien Soustre, cadre commercial dans la banque de détail et membre de la direction fédérale de la CGT banques assurances. Exemple au Crédit Agricole d’Île-de-France : en 2017, les conseillers y ont traité 20 millions d’e-mails, chiffre en forte hausse, et 450 000 appels téléphoniques, pour 2 millions d’entretiens en tête-à-tête. Disposent-ils d’un temps dédié pour traiter ces mails ? « Non, dans les faits, ils le font au fil de l’eau et en fonction de l’urgence de la demande », précise Stéphanie Langevin.

Des clients de plus en plus impatients

Disposer de l’email direct de son conseiller est ainsi en passe de devenir la norme. Une nouvelle forme de proximité, qui autorise une « une relation plus personnalisée avec le client », se félicite Béatrice Layan. Cette personnalisation a toutefois son revers. « Dans l’esprit des clients, le mobile et le digital, c’est l’instantanéité, et ce n’est pas propre à la banque », analyse Frédéric Guyonnet. « Un client peut être à la plage, penser soudain à sa banque et prendre son téléphone pour demander un conseil. »

Dans ce contexte, « les conseillers qui ne répondent pas immédiatement s’exposent à des relances incessantes », poursuit Aurélien Soustre. « Ce qui fait peser sur eux une charge mentale épuisante, qui peut expliquer la multiplication des burn-outs. » La crise des vocations, également, qui touche les métiers de force de vente dans le secteur bancaire. « Toutes les industries sont confrontées à des difficultés de recrutement. Et la banque de détail fait partie de celles qui ont du mal à attirer les jeunes talents », concède Béatrice Layan.

Un risque de dégradation du service ?

Accueil des clients, multiplications des sollicitations par e-mail ou par téléphone : le quotidien des conseillers clientèle est donc fait de plus en plus d’une multitude de petites tâches, à traiter rapidement et souvent simultanément. « Ils sont constamment en rupture de tâche », déplore Frédéric Guyonnet, du SNB Banque Populaire. « ll faut par exemple compter une heure pour saisir un dossier de prêts. Mais il devient impossible de le faire d’une traite lorsqu’il faut en même temps répondre à un coup de fil ou accueillir un client. Résultat : on bat en 2018 des records de démissions et d’abandons de poste. » D’autant que le portefeuille de clients confié aux conseillers grand public ne cesse de grossir, selon Aurélien Soustre : « Il y a 10 ans, chacun avait entre 600 et 900 clients en portefeuille, aujourd’hui c’est le double ».

« Constamment en rupture de tâche »

« On ne peut pas obliger des acteurs économiques privés à maintenir des points de vente contre leurs intérêts », concède Régis Dos Santos, le président du SNB / CFE-CGC. « En revanche, il faut que le volet humain soit pris en compte dans ces changements ». Frédéric Guyonnet va plus loin : « Continuer à mailler le territoire d’agences, tout en diminuant le nombre de conseillers de terrain, maintenir des points de vente qui ne sont parfois tenus que par une personne, c’est prendre le risque d’une dégradation du service ». Déjà, les usagers s’interrogent sur la pertinence des conseillers : fin 2017, ils étaient ainsi 37% à penser qu’un programme informatique, un algorithme pourrait, dans certains cas, fournir de meilleurs conseils (1).

(1) « Services numériques dans la banque : Autonomie client & Digital Care. Usages, opinions et attentes des Français », étude Next Content pour SAB et CGI, février 2018. Lire sur le sujet : Banque : les 5 nouveaux services incontournables de 2018


En savoir plus sur https://www.cbanque.com


Non classé

Extension du domaine de la banque : l’ex-Crédit Mutuel CM11 accentue sa diversification

Capture d’écran 2018-11-13 à 20.29.26.png

Rebaptisé Crédit Mutuel Alliance Fédérale, le plus gros groupe régional a présenté un plan stratégique à cinq ans axé sur la diversification. Il ambitionne de doubler son résultat net et de croître de 3% par an grâce à de nouveaux services, notamment dans l’assurance aux entreprises, dans la vente d’immobilier et l’Internet haut débit avec une Box.

« Banque, Assurances, Téléphonie » s’affiche déjà sur la devanture des agences mais on y verra aussi peut-être bientôt immobilier, mobilité, domotique, etc. Le Crédit Mutuel CM11-CIC, rebaptisé la semaine passée Alliance Fédérale, n’en finit pas de repousser les frontières de son métier de banquier. Le premier plan stratégique du plus gros groupe régional de l’ensemble mutualiste (11 fédérations du très Grand Est aux Landes en passant par la Corse et l’Île-de-France, bientôt rejointes par le Massif central qui souhaite quitter Arkéa), dévoilé ce mardi 13 novembre, met l’accent sur la diversification afin de devenir « une banque innovante et multi-services, dans un monde complexe » a expliqué Nicolas Théry, le président.

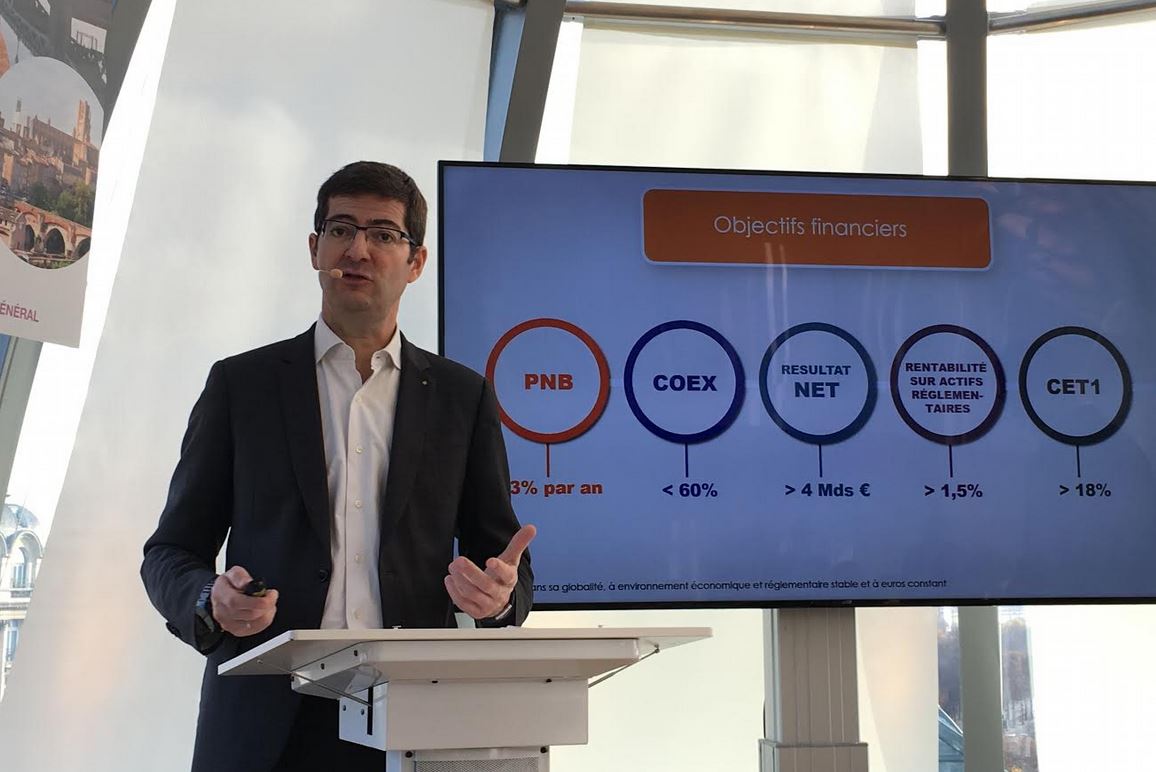
Le groupe, qui a réalisé un produit net bancaire (PNB) de 14 milliards d’euros et un bénéfice net de 2,2 milliards d’euros l’an dernier, vise une croissance de 3% par an de son PNB (à périmètre constant) et un résultat net dépassant 4 milliards d’euros à l’horizon 2023.

Cet accroissement de l’activité du groupe, qui possède déjà des titres de presse régionale (Ebra) et un opérateur télécoms, viendra principalement des nouveaux services, que le Crédit Mutuel Alliance Fédérale veut développer dans l’immobilier(vente d’appartements anciens en plus du neuf où il se revendique première agence de France), dans la maison connectée avec une Box très haut débit (avec SFR, début 2019, en plus de ses forfaits téléphoniques et de ses solutions de domotique), et surtout dans l’assurance avec des offres répondant aux nouveaux besoins dans la mobilité (auto-partage, paiement à l’usage) et d’autres destinées aux professionnels et aux entreprises.

« Fin des gains de transformation, baisse durable des marges, alourdissements réglementaires, effacement des frontières de la banque face aux multinationales du numérique (Gafa, etc) et aux néobanques, la révolution digitale et les nouveaux comportements des consommateurs confrontent le secteur bancaire à des défis majeurs » explique le groupe.

–

Nicolas Théry Crédit Mutuel Alliance fédérale

[Nicolas Théry, le président du Crédit Mutuel Alliance Fédérale (ex-CM11-CIC) ce mardi 13 novembre lors de la présentation du plan stratégique. Crédits : DC]

—

L’assurance, diversification rentable pour la banque

La démarche du groupe est construite autour d’univers de besoins, tels que « se loger », « se protéger », « se déplacer », « entreprendre », la banque voulant apporter des solutions complètes allant, par exemple, jusque dans l’assistance au déménagement ou aux formalités administratives pour le logement. Le CMAF veut surtout mettre les bouchées doubles dans l’assurance, où il se voit déjà comme la « seule vraie bancassurance française » : la Banque verte, dont la filiale Crédit Agricole Assurances est le premier groupe d’assurance de France avec 30,4 milliards d’euros de chiffre d’affaires consolidé, appréciera.

« L’assurance contribue déjà à plus de la moitié du résultat du groupe », a souligné Daniel Baal, le directeur général. « Nous sommes déjà un acteur très significatif. Mais nous réalisons 95% de nos revenus auprès des particuliers. »

En 2017, le métier d’assurance a généré un chiffre d’affaires de 10,2 milliards d’euros pour le groupe, dont un milliard dans l’assurance auto (en croissance de 6,3% en France sur un an) et 2,7 milliards dans celle de personnes : « une année record portée par une forte dynamique commerciale » s’était félicité le groupe lors de la présentation des résultats annuels en février.

Si les assureurs ont peiné à percer dans la banque, les grands groupes bancaires français ont beaucoup misé sur l’assurance, activité très rentable permettant aussi de compenser en partie la baisse des revenus dans la banque de détail, sur fond de taux d’intérêt bas. La possibilité de résilier son assurance emprunteur (de crédit immobilier) chaque année va permettre de rebattre les cartes. Le Crédit Mutuel Alliance Fédérale veut dans ce domaine pousser son avantage.

Il n’est pas exclu que cette stratégie de diversification passe par des acquisitions.

« Nous sommes disponibles pour de la croissance externe en zone euro et dans nos lignes de métier, et sous réserve que le prix soit intéressant sur le plan financier. Mais la croissance externe n’est pas une condition de réussite du plan stratégique » a précisé Nicolas Théry.

Delphine Cuny

@DelphineCuny

LA TRIBUNE

Non classé

L’ACPR s’interroge sur le modèle des néobanques

11/10/2018 AGEFI

Une étude du superviseur bancaire relève des revenus par client de seulement 138 euros du fait d’une politique tarifaire offensive.

Etude sur les modèles d’affaires des banques en ligne et des néobanques

Télécharger le document

L’essor des banques en ligne et des néobanques interpelle l’Autorité de contrôle prudentiel et de résolution (ACPR). Dans une étude publiée mercredi, le superviseur bancaire français s’est livré à une analyse des modèles économiques de ces nouveaux acteurs, et pointe les incertitudes sur leur développement. Si l’ACPR note que les banques en ligne et les néobanques ont «réussi à s’installer dans le paysage bancaire français pourtant mature», ainsi que leur rôle «dans la course à l’innovation», l’institution s’interroge sur l’évolution de leur rentabilité.

Réalisée grâce à un panel de 12 établissements mélangeant enseignes de grands groupes bancaires, nouveaux entrants en provenance d’autres industries et fintech, l’étude estime que leur part de marché est de 6,5% sur le marché français, dont 3,9% pour les seuls comptes courants. Un différentiel qui s’explique par un positionnement historique, dès les années 2000, orienté vers l’épargne financière et le courtage. Avec l’essor des offres de comptes courants et de crédits immobiliers, désormais au cœur de la stratégie de conquête, le secteur a cependant conquis 1,3 million de clients en 2017 selon l’ACPR, soit 33,5% de la conquête globale.

A moyen terme, ces acteurs doivent cependant continuer à conquérir des clients pour rentabiliser leur activité, pénalisée par des revenus par client mesurés par le superviseur à seulement 138 euros du fait d’une politique tarifaire offensive. «Si les acteurs sondés dans notre étude ambitionnent un total de 13,3 millions de clients à fin 2020 (soit un triplement du fonds de commerce, ndlr), aucun élément ne laisse présager une croissance du marché français», estime l’ACPR.

Outre une démographique faible, l’ACPR pointe un repli récent de la multibancarisation, retombée à seulement 31% en 2017 selon le cabinet Bain. L’ACPR pointe par ailleurs des taux d’équipement dans le crédit ou l’assurance demeurant encore faibles, à respectivement 10% et 20%. Les clients des néobanques sont en outre inactifs à 14%, et 23% d’entre eux seulement font de l’établissement leur banque principale.

L’autre défi des nouveaux acteurs de la banque consistera à maîtriser leurs coûts. Selon l’ACPR, le coefficient d’exploitation moyen est de 138%. Il est notamment grevé par des dépenses marketing et des frais liés aux offres commerciales pouvant représenter jusqu’à 24% du PNB. «Pour ces nouveaux acteurs, l’enjeu sera de savoir s’ils pourront à terme réduire ces dépenses de marketing tout en conservant les clientèles acquises», juge l’ACPR.

Etude sur les modèles d’affaires des banques en ligne et des néobanques

Source :
ACPR
Date :
Octobre 2018
Non classé

Stress tests : les banques européennes encaissent le choc..Le Crédit Mutuel remporte la palme à 13,18%.

L'autorité bancaire européenne a publié ce vendredi les résultats très attendus des tests de résistance des banques de l'UE.
L’autorité bancaire européenne a publié ce vendredi les résultats très attendus des tests de résistance des banques de l’UE. (Crédits : EBA)
L’Autorité bancaire européenne et la BCE se sont dites satisfaites vendredi des résultats des banques de l’UE aux tests de résistance qui mesurent leur capacité à encaisser une sévère récession. Les banques britanniques, notamment Barclays, ont obtenu les moins bons résultats. Les banques françaises s’en sortent mieux, mais Société Générale est en bas de classement.

L’Autorité bancaire européenne (ABE) a rendu public ce vendredi 2 novembre le résultat des tests de résistance menés sur 48 banques de l’Union européenne, dont six françaises : BNP Paribas, Crédit Mutuel, BPCE, Crédit Agricole, La Banque Postale et Société Générale. L’ABE a souligné que les banques européennes ont des bilans nettement plus solides qu’il y a quelques années, du fait d’un certain nombre de mesures imposées par les régulateurs pour les forcer à renforcer leurs fonds propres.

« Le résultat des tests de résistance montre que les efforts des banques pour solidifier leur base capitalistique ces dernières années ont renforcé leur capacité à résister à des chocs importants », a commenté Mario Quagliariello, le directeur des analyses et statistiques économiques à l’ABE.

Sur les 48 banques de l’UE, aucune n’est tombée le ratio de fonds propres durs (Common Equity Tier 1 ou CET1) plancher de 5,5% dans le scénario testé d’une sévère récession, accompagnée de turbulences sur les marchés.

La Banque centrale européenne (BCE) s’est également félicitée de ces résultats, concernant les 33 banques de la zone euro, qui représentent 70% des actifs bancaires de la zone.

« Les 33 plus grandes banques directement supervisées par la BCE ont amélioré leur capacité de résistance aux chocs financiers ces deux dernières années. En dépit d’un scénario adverse plus sévère que lors de l’exercice 2016, le ratio CET1 moyen de ces trente-trois banques, au terme d’une période de trois ans de tensions, s’élève à 9,9 %, un niveau supérieur au chiffre de 8,8 % obtenu il y a deux ans », a souligné la BCE dans un communiqué.

Elle a rappelé qu’elle avait déjà testé, plus tôt cette année, les quatre banques grecques qu’elle supervise directement, avant la fin du programme d’aide à la Grèce.

Résultats satisfaisants des banques françaises

Du côté des banques françaises, ce sont les mutualistes qui ont les meilleurs résultats : le groupe Crédit Agricole a un ratio de 10,21% dans le scénario extrême en 2020, le groupe BPCE (Banques Populaires Caisses d’Épargne) de 10,68%, le Crédit Mutuel remporte la palme à 13,18%.

Le Crédit Mutuel a estimé que les résultats « confirment la solidité financière, la pertinence du modèle de développement et la bonne santé générale du groupe. »

Certains sont cependant bien en dessous de la moyenne européenne. BNP Paribas ressort avec un ratio de 8,64%, La Banque Postale de 8,22%.

Les résultats des stress tests de l’ABE « confirment la solidité du bilan du groupe et la qualité de sa politique de risque », s’est toutefois félicité BNP Paribas dans un communiqué.

La Société Générale est la dernière des françaises, un cran en dessous, à 7,61%, clairement dans le bas du classement.

stress tests banques françaises ABE

[Le ratio de fonds propres CET1 (« fully loaded », autrement dit non phasé, sans transition) des banques françaises en cas de scénario adverse. Crédits : ABE]

—

Barclays lanterne rouge

Cependant, les moins bonnes performances sont signées par des banques britanniques et allemandes. Ainsi Barclays affiche un ratio CET1 de 6,37% dans le cas du scénario extrême en 2020, Lloyds Banking de 6,8%. Royal Bank of Scotland s’en sort mieux à 9,92%.

La banque régionale allemande Norddeutsche Landesbank voit son ratio de capitaux propres tomber à 7,07%. Deutsche Bank, qui suscitait des craintes après trois pertes annuelles consécutives, ne s’en sort pas si mal avec un ratio de 8,14%. Commerzbank fait encore mieux à 9,93%.

Seules les plus grandes banques italiennes étaient soumises à ce test, comme Intesa (10,40%), UniCredit (9,34%). Les plus petites, qui ploient encore sous une montagne de créances douteuses, comme Monte dei Paschi, qui avait obtenu les plus mauvais résultats lors de la précédente vague en 2016, n’étaient pas concernées. La Banco BPM ressort avec un ratio assez médiocre de 6,67%.

Un examen plus « dur » que le précédent

Le test précédent avait été publié en 2016. L’exercice de cette année, qui se veut plus sévère, a vu l’arrivée d’une nouvelle règle comptable dite IFRS 9, obligeant les banques à intégrer plus vite à leur bilan des pertes probables sur des crédits ou autres actifs financiers à risque. Elle doit contraindre les banques à détenir davantage de fonds propres,

L’Autorité bancaire a souhaité appliquer des règles plus strictes sur les créances douteuses, les amendes et les turbulences de marchés comme chocs à encaisser par les établissements de l’Union, en raison des événements récents dans le secteur.

Par Delphine Cuny et Estelle Nguyen  | 

Capture d’écran 2018-03-03 à 18.15.11

Non classé

« FORTUNEO EST LA SEULE BANQUE EN LIGNE COMPLÈTE ET RENTABLE »

Fortuneo est la seule banque en ligne complète et rentable

Si les banques en ligne ou sur mobile attirent de plus en plus de clients (4,4 millions à fin 2017), l’Autorité de Contrôle Prudentiel et de Résolution (ACPR), autrement dit le gendarme bancaire, constate dans son étude qu’elles n’ont pas réussi à construire un modèle rentable. L’une d’elles, Fortuneo, filiale du Crédit Mutuel Arkéa, fait exception. Explications de son directeur, Grégory Guermonprez.

Capital : Tarifs agressifs, gamme de produits limitée, trop de clients jeunes ou inactifs, trop peu de clients qui domicilient leurs revenus… D’où des recettes insuffisantes, à savoir 138 euros en moyenne par client, pour permettre aux banques en ligne d’être rentables. Reconnaissez-vous Fortuneo dans ce portait dressé par l’ACPR ?

Gregory Guermonprez : Excepté sur les tarifs compétitifs, ce portrait ne correspond pas à Fortuneo. Nous sommes la seule banque en ligne complète, rentable avec un modèle économique éprouvé et pérenne. Sur les tarifs, effectivement Fortuneo est régulièrement élue banque la moins chère du marché. En 2017, nos clients ont payé, en moyenne, 10,01 euros de frais bancaires, soit 29 centimes de moins qu’en 2016, et 54% d’entre eux n’ont rien eu à payer. A titre de comparaison, le coût moyen d’un compte dans une banque traditionnelle est d’environ 200 euros, en hausse de 20 euros sur un an. Si on ajoute l’épargne, entre l’absence de frais sur nos produits et nos rendements supérieurs au marché, le gain annuel réalisé par nos clients passe de 190 euros à près de 1 000 euros.

>> Notre service – Économisez jusqu’à 300 euros par an en testant notre comparateur de Tarifs Bancaires

Capital : Précisément, qu’est-ce qui vous différencie des autres banques en ligne ?

Grégory Guermonprez : Nous avons réussi la diversification de notre offre et proposons aujourd’hui une gamme complète. Opérations bancaires du quotidien, épargne et crédits. Ensuite, nos produits d’épargne dégagent des rendements supérieurs, par exemple 2% et 2,8% en 2017 pour les fonds en euros de notre contrat d’assurance vie, contre 1,8% en moyenne pour l’ensemble du marché. Si bien que l’encours moyen par client s’élève à 33 000 euros, soit trois fois plus que le marché. Fortuneo est la banque d’épargne par excellence. Enfin notre crédit immobilier, lancé il y deux ans avec un taux lui aussi très compétitif et une proposition commerciale immédiatement en ligne, a bien démarré. Au point qu’un souscripteur sur deux est un nouveau client. Voilà pourquoi plus de 50% de nos clients ont fait de Fortuneo leur banque principale, à comparer aux 24% du marché. Et notre taux de clients inactifs est inférieur à 3% par an, contre 14% pour le secteur de la banque en ligne.

Capital : L’ACPR souligne aussi que les coûts marketing des banques en ligne, notamment avec les primes de bienvenue pour les nouveaux clients, souvent de 80 euros, contribuent à plomber leur rentabilité.

Grégory Guermonprez : Nous avons des coûts marketing inférieurs à d’autres car nous recrutons beaucoup par le bouche-à-oreille grâce à des clients ambassadeurs. Notre taux de satisfaction est de 92%. Nous sommes ainsi capables de réaliser une croissance à deux chiffres, avec par exemple la meilleure performance de collecte d’épargne, tout en étant rentable. Fin 2017, nous comptions 670 000 clients, en hausse de plus de 10% sur un an, avec un encours d’épargne de 22,5 milliards d’euros, en hausse aussi de plus de 10%, ce qui fait de Fortuneo le n°1 des placements en ligne, avec 30% de parts de marché. Notre produit net bancaire, c’est à dire nos revenus, s’élève à 143 millions d’euros, avec un revenu par client de 213 euros, supérieur de 50% à celui du secteur. Le tout pour un résultat net de 9,3 millions d’euros.

>> A lire aussi – Epargne, crédit immobilier, carte “dorée”… quelle banque en ligne est la plus complète ?

Capital : Vos objectifs ?

Grégory Guermonprez : Continuer à proposer des services haut de gamme accessibles au plus grand nombre avec une excellente qualité relationnelle. Conforter notre place de numéro 1 des placements en ligne, notamment sur l’assurance vie où nous détenons plus de 25% de parts de marché. Les Français sont mûrs pour souscrire en ligne à des offres simples, innovantes et exclusives. Quelques exemples, nous sommes la seule banque en France à proposer gratuitement la carte de prestige World Elite, notre offre de Gestion Sous Mandat d’assurance-vie haut de gamme est accessible dès 1 000 euros, contre 30 000 à 50 000 euros dans les établissements traditionnels, le tout avec des frais les plus réduits possibles. Dernier exemple, je vous annonce que nous venons de conclure un partenariat inédit avec American Express. Fortuneo devient ainsi la première banque en France à distribuer gratuitement les Cartes Green et Gold d’American Express, avec l’ensemble des services exclusifs associés.

Propos recueillis par EM

Capture d’écran 2018-11-02 à 16.42.19.png